Trade marketing w praktyce: 8 ekspozycji dodatkowych, 3 korporacje i 10 marek uwięzionych na półce
Wszedłem do Kauflandu na początku maja 2026, u progu szczytu sezonu grillowego. Cel prosty: zobaczyć, jak naprawdę wygląda półka z keczupami. Wyszedłem z 13 zdjęciami i jedną nieoczywistą obserwacją.
Co znalazłem za 15 markami keczupu
Udział w półce (share of shelf) to część widocznej przestrzeni, jaką marka zajmuje w kategorii. Decyduje o tym, co shopper zobaczy najpierw. Tutaj półkę główną dzieli między siebie 15 marek keczupu, ale za wszystkimi 8 ekspozycjami dodatkowymi stały 3 korporacje.
Na półce głównej naliczyłem 15 marek keczupu. Heinz, Pudliszki, Develey, Hellmann’s, Roleski, Kotlin, Winiary, Włocławek, Tortex, Dawtona, Błonie, Łowicz, Benita, Kupiec, K-Classic. Plus saszetki i jeden etniczny SKU. Klasyczna pełna kategoria, jak na hipermarket kompaktowy.
Prawdziwa kategoria stała poza półką główną.
Naliczyłem 8 ekspozycji dodatkowych, czyli takich poza półką główną: palety, brandowane shippery i końcówki regałów. Siedem z nich to ekspozycje producenckie i te należą do 3 korporacji: Kraft Heinz, Maspex i Nestlé. Ósma, końcówka regału, jest ekspozycją kategorii złożoną przez sam Kaufland i dominują na niej Pudliszki.
Kraft Heinz Poland zapłacił za cztery z nich i dominuje na piątej, tej złożonej przez Kaufland. Razem działają jak pięcioetapowy lejek, a każdy etap gra inną rolę: brand awareness przy wejściu, brama decyzyjna przed alejką, cross-merchandising w samej alejce, szczyt konwersji przy ladzie mięsnej, domknięcie sprzedaży przy wędlinach paczkowanych. Maspex prowadzi dwie ekspozycje przy sekcji mrożonek. Nestlé zajmuje jedną, zwróconą w stronę pieczywa, na palecie stojącej tuż obok palety Kraft Heinza.
Trzy korporacje dzielą między siebie cały bój poza półką, a Kraft Heinz dominuje w nim pięcioetapowym lejkiem zakupowym. Pozostałe 10 marek należy do 6 podmiotów: Develey, Unilever (Hellmann’s), Roleski, Schwarz Gruppe (właściciel marki własnej Kauflandu, czyli K-Classic), grupa mniejszych niezależnych polskich producentów oraz Maspex, który ekspozycje kupuje, ale nie pod Włocławek. Żadna z tych 10 marek nie ma własnej ekspozycji.
Który Kaufland i dlaczego ta próba ma znaczenie
Sklep to Kaufland. Ten format nazywam hipermarketem kompaktowym: leży pomiędzy supermarketem a pełnym hipermarketem. To moja własna nazwa, nie kategoria panelowa. Kaufland praktycznie ma ten format w Polsce na wyłączność: 2500–4000 m² sali sprzedaży, 15 000–25 000 SKU, pełen przekrój FMCG plus trochę non-food (chemia, drobne AGD, tekstylia, sezonowe ogrodowe).
To ma znaczenie, bo właśnie w tym formacie rozgrywa się prawdziwy bój o ekspozycje dodatkowe w polskim FMCG. Dyskont (Biedronka, Lidl) i klasyczny hipermarket (Auchan, Carrefour) rozgrywają tę kategorię zupełnie inaczej. Wrócę do obu w kolejnych odcinkach Anatomii FMCG. Kaufland kompaktowy mieści całą grę w jednym przejściu.
Dlaczego keczup i dlaczego teraz
Najpierw timing. Początek maja to start szczytu sezonu grillowego w Polsce. Dla kategorii keczupów to najmocniejszy okres roku: sprzedaż rośnie o 40–60% wobec bazy zimowej. Producenci wykładają wtedy największe budżety trade marketingu: ekspozycje, kampanie marketingowe, brandowane shippery i promocje gazetkowe. Jeśli chcesz zobaczyć kategorię w szczycie walki, wchodzisz właśnie wtedy.
Potem sama kategoria. Keczup to dobra kategoria na taki start, bo liczą się w niej jednocześnie trzy rzeczy: 90% penetracji gospodarstw domowych (kupuje go prawie każdy w Polsce), globalne korporacje na tej samej półce co lokalne polskie firmy rodzinne, oraz kategoria na tyle dojrzała, że bój poza półką toczy się naprawdę, a nie na pokaz. Do tego kolor czerwony. Keczup krzyczy już od wejścia w alejkę.
Półka główna: 15 marek, 7 firm i grupa mniejszych producentów
Kategoria keczupów rozkłada się na trzech sekcjach regału w alejce sosów. Trzy zdjęcia poniżej pokazują sekcję lewą, środkową i prawą. Razem opowiadają pierwszą część historii.
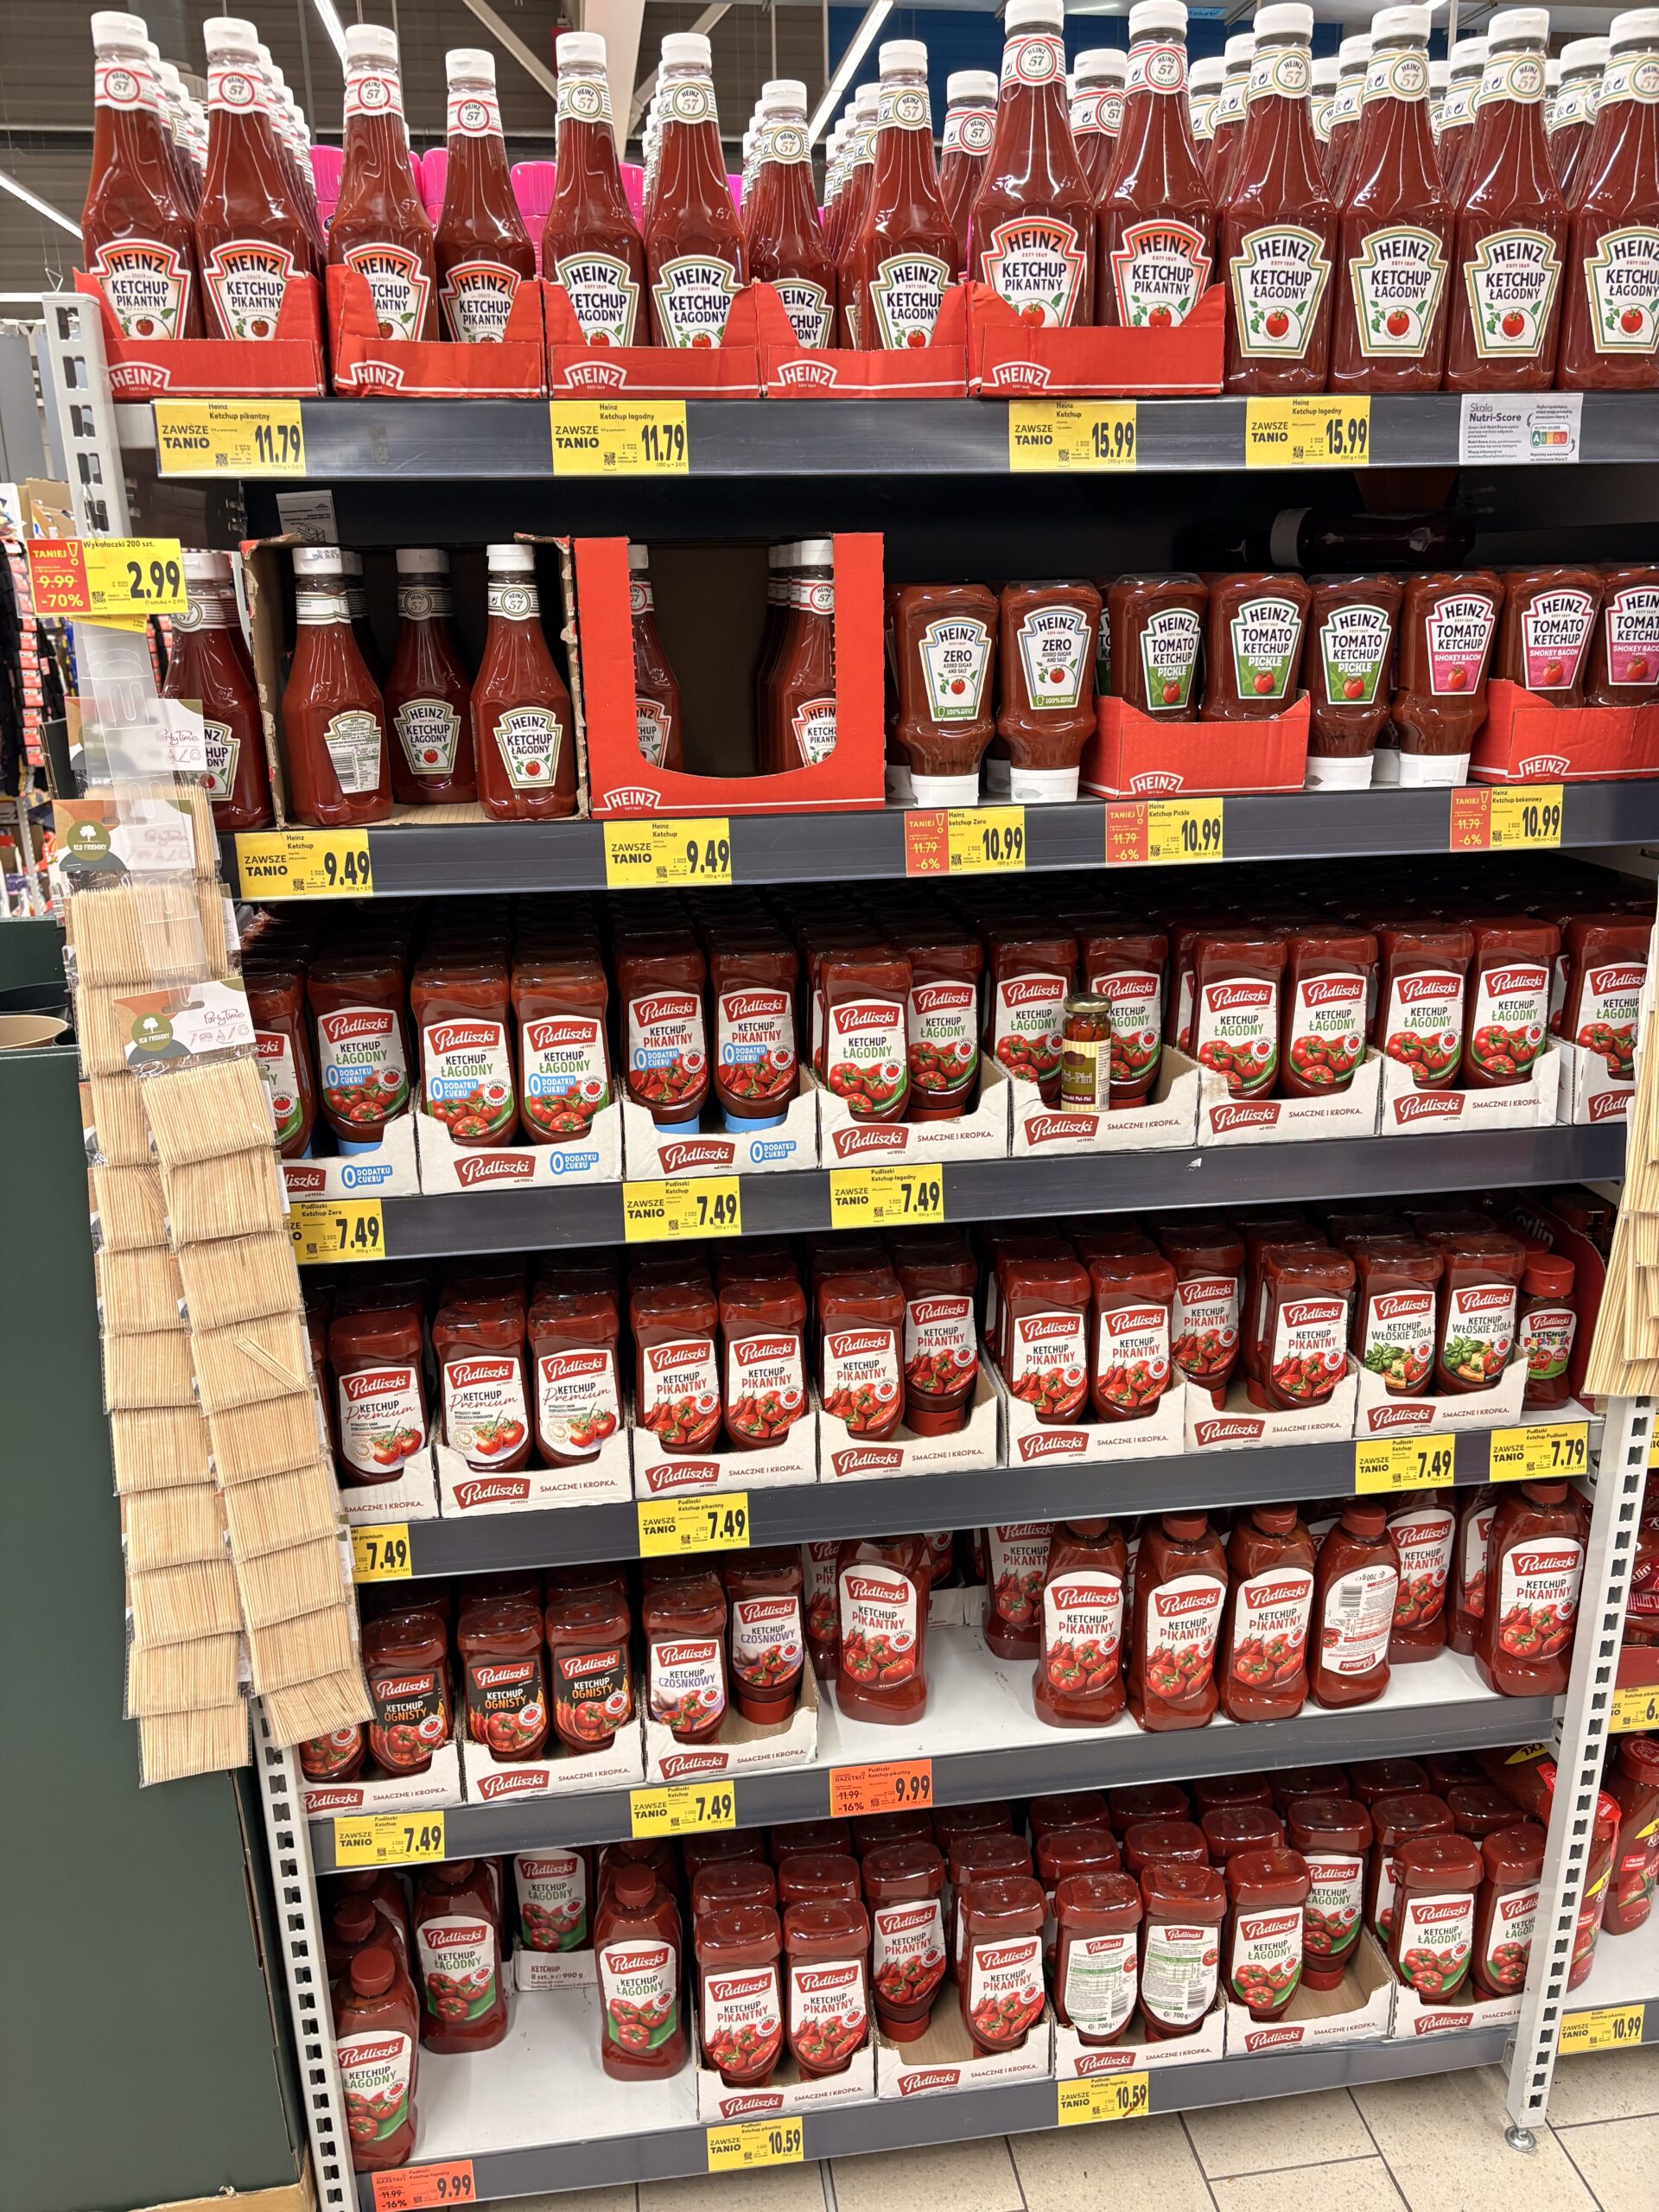
Półka główna, sekcja lewa. Pudliszki dominują na 4 pionowych półkach, z Heinzem na górze. Pełne portfolio Kraft Heinza obok siebie.
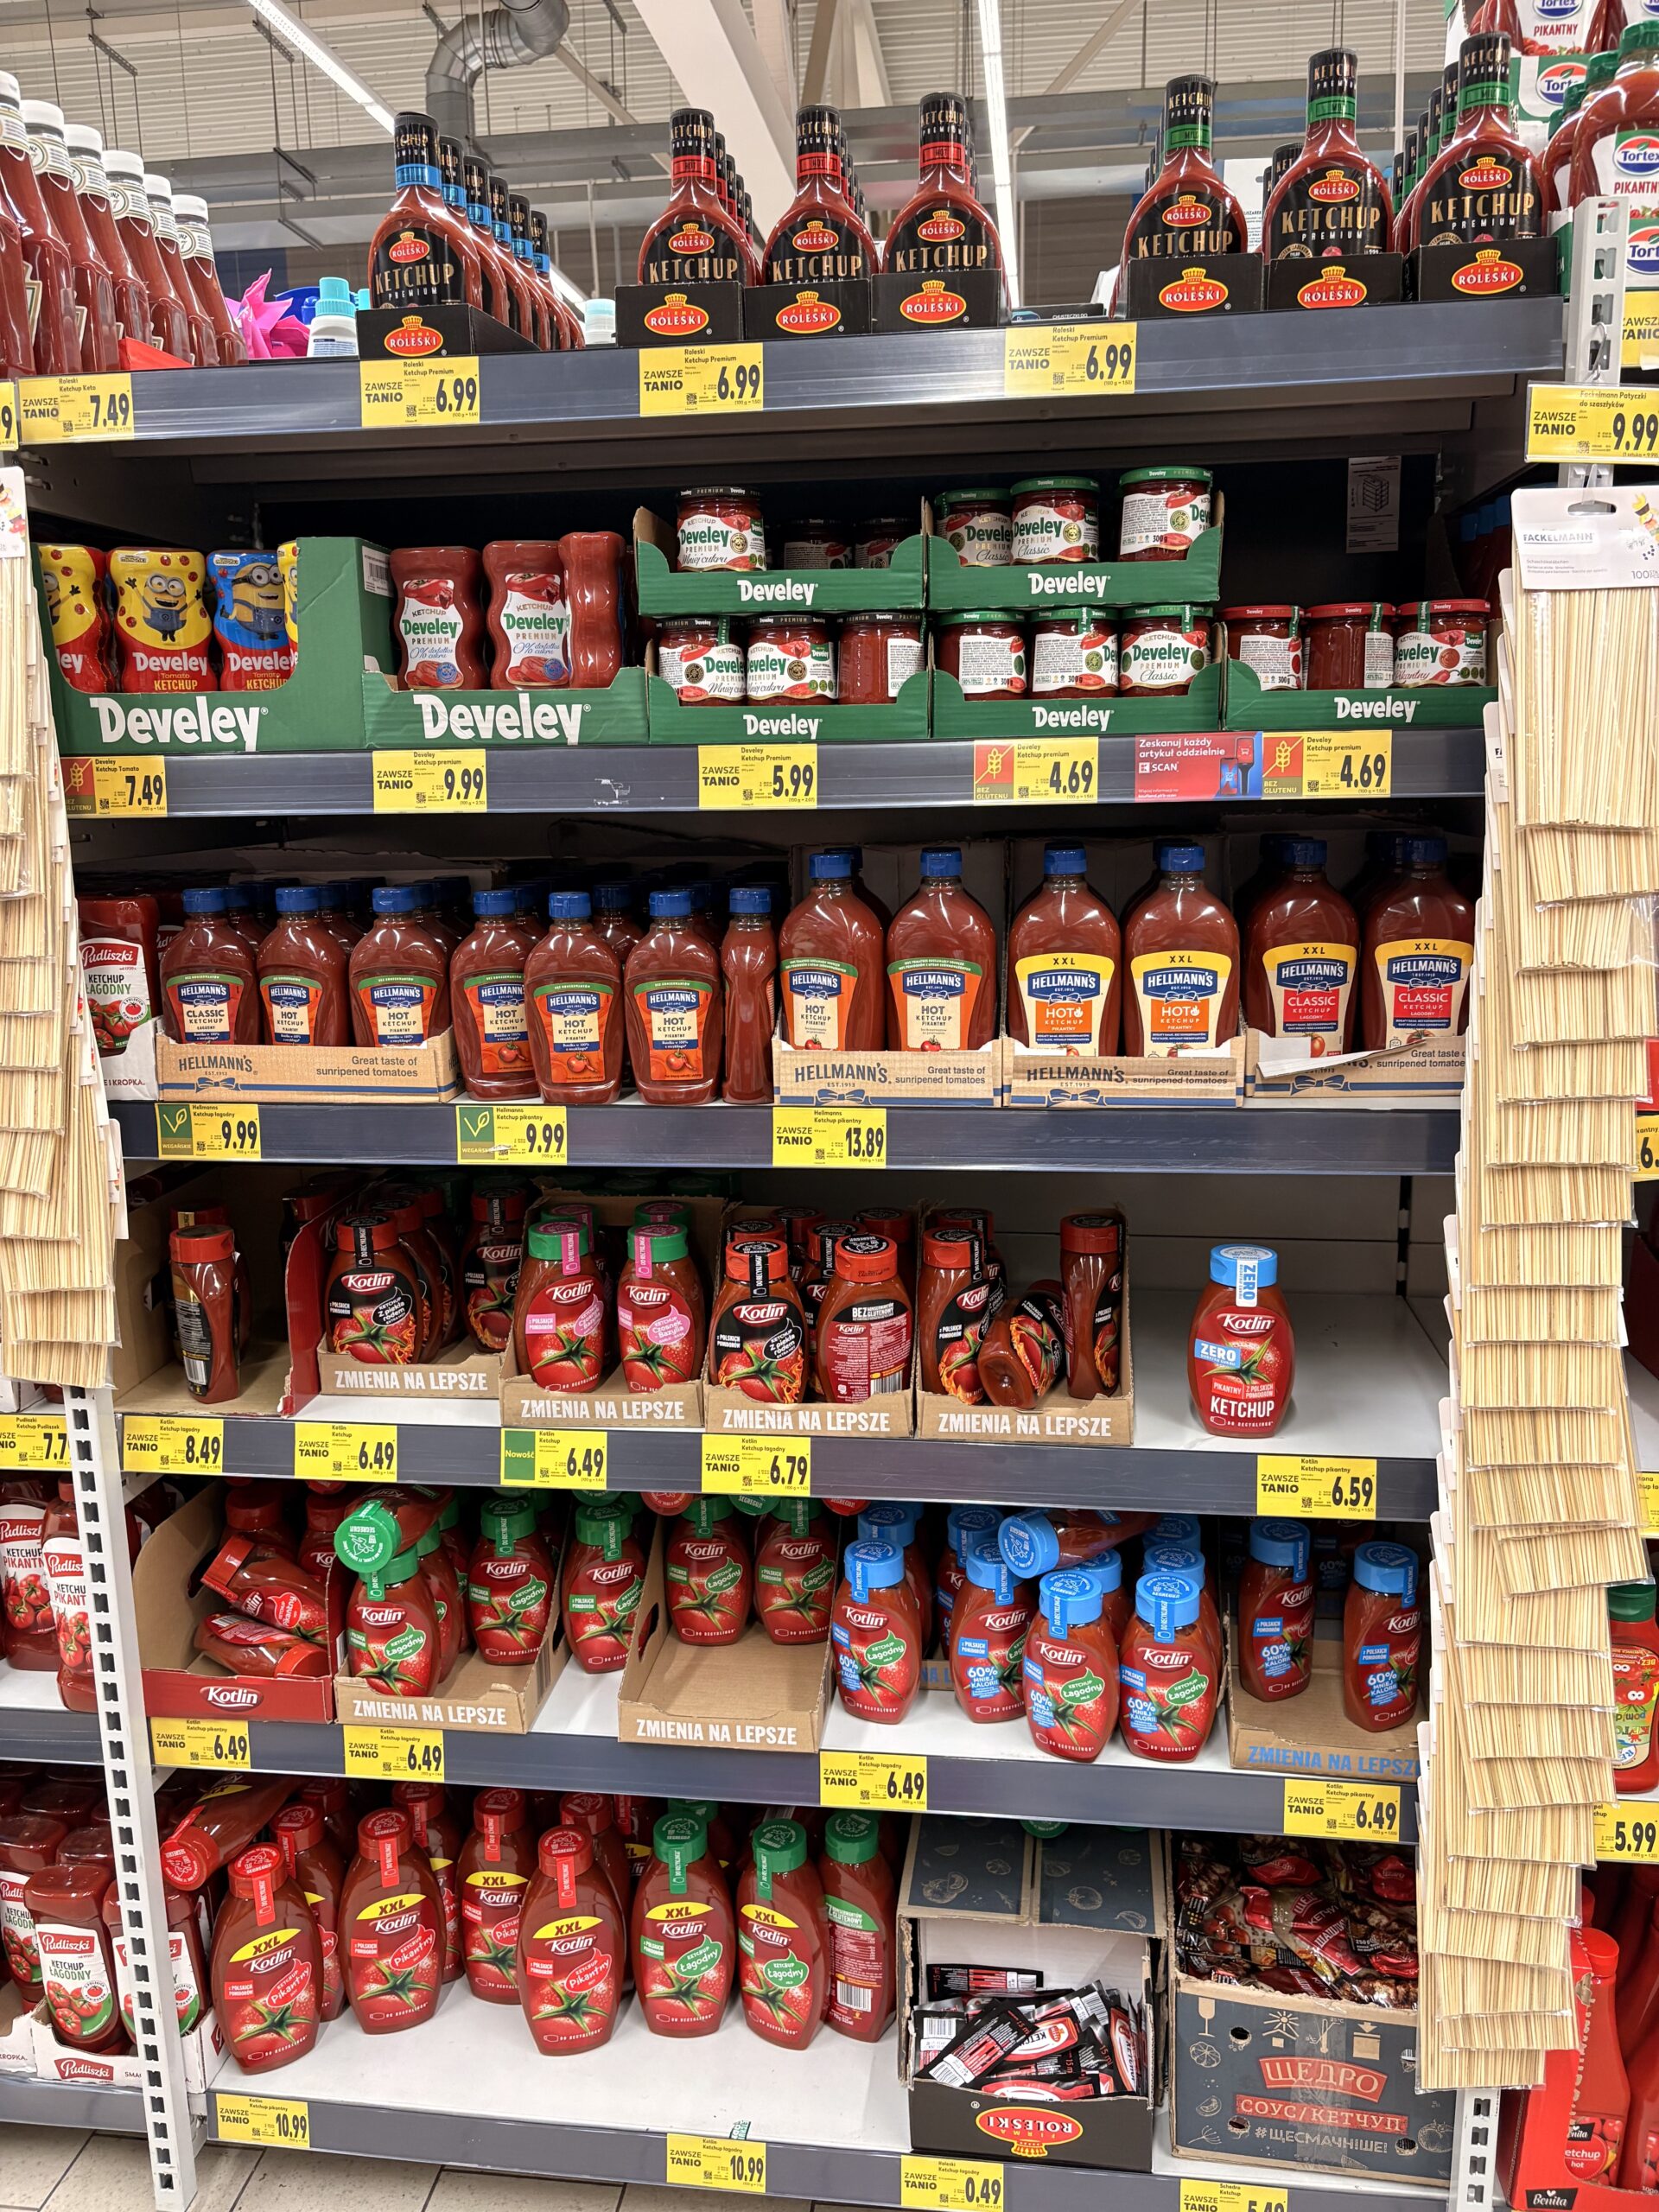
Półka główna, sekcja środkowa. Strefa walki mainstream i premium: Roleski, Develey, Hellmann’s, Kotlin. Develey i Hellmann’s z dedykowanymi brandowanymi tackami półkowymi.
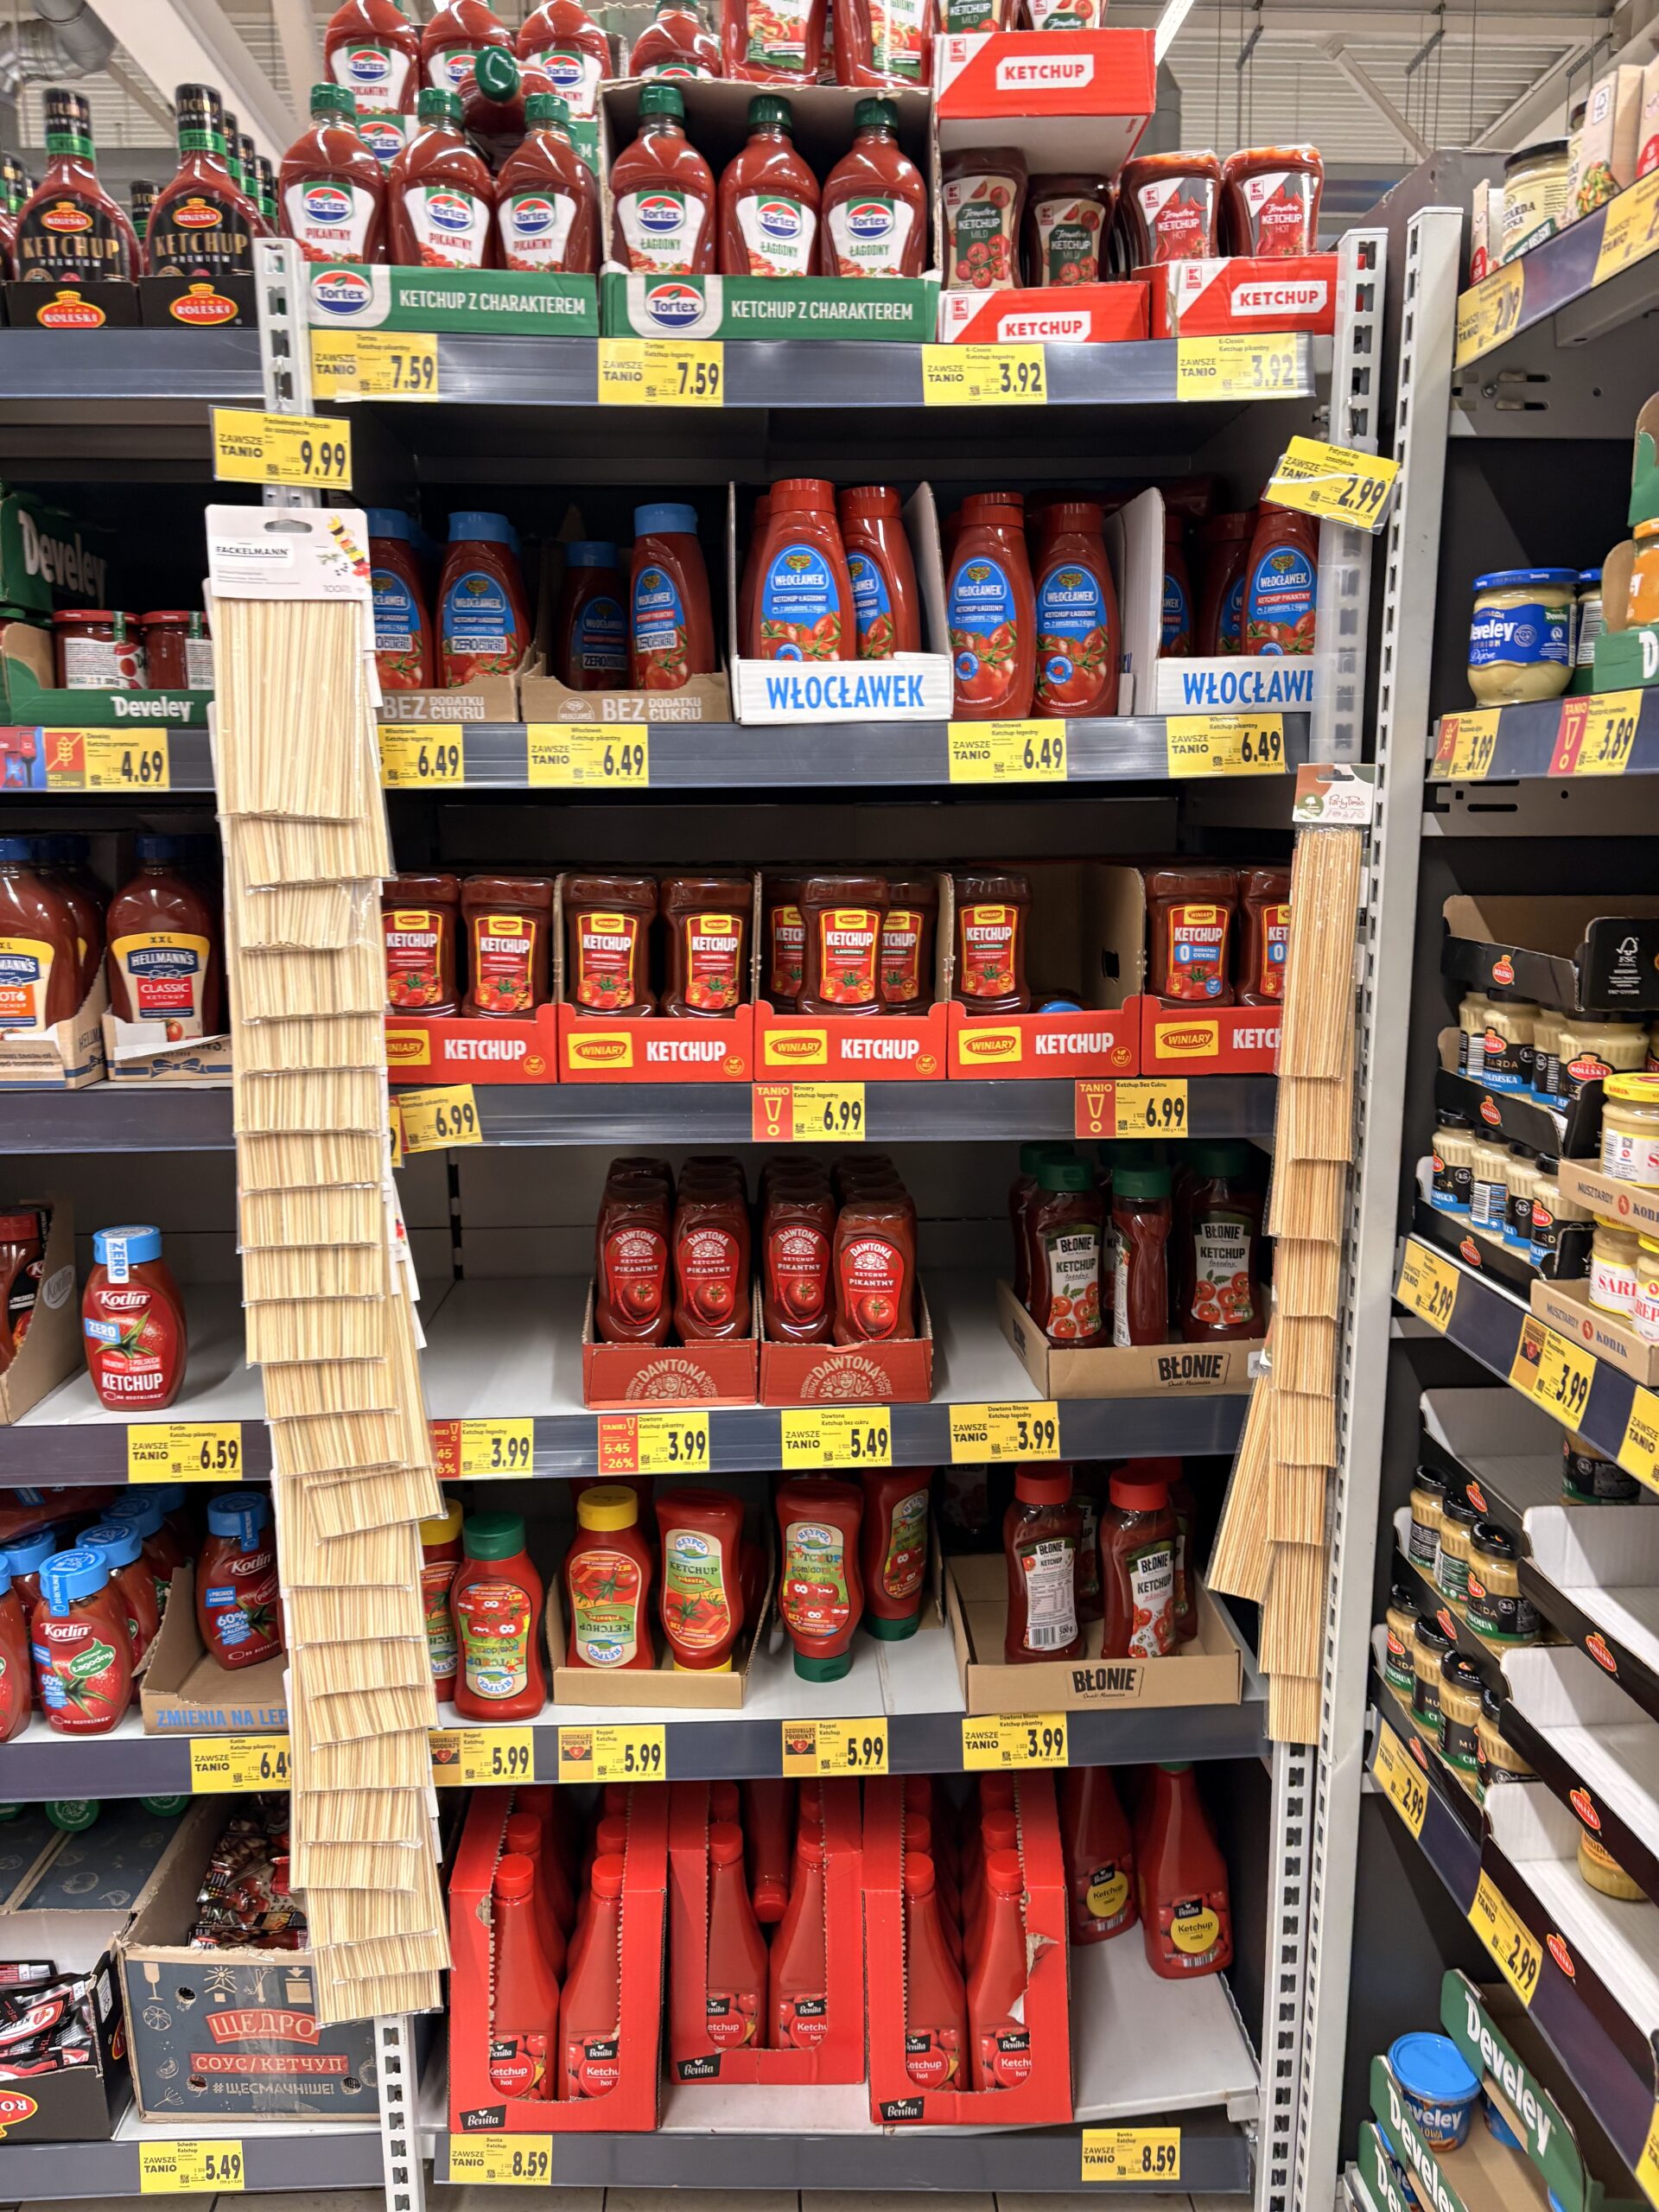
Półka główna, sekcja prawa. Niższy segment cenowy i marka własna w kategorii: Tortex, Winiary, Włocławek, K-Classic i mniejsze marki. K-Classic (marka własna Kauflandu) wciśnięta wysoko z zaledwie 2–4 facingami.
15 marek brzmi imponująco. Stoi za nimi 7 firm i grupa mniejszych producentów.
Za tymi 15 markami stoi 7 firm i grupa mniejszych niezależnych polskich producentów:
Saszetki Roleski i ukraińskie saszetki Schedro stoją na podłodze pod półką. To niewielkie opakowania pod zakup impulsowy i pod niszę shopperów etnicznych.
Parę rzeczy rzuca się w oczy. Kraft Heinz i Maspex razem kontrolują ponad połowę facingów na półce. A przypadek Kraft Heinza jest naprawdę ciekawy: Pudliszki dla większości shopperów to lokalna polska marka (historycznie tak jest). Heinz czyta się jako globalny premium. Oba należą do tej samej amerykańskiej firmy, która przejęła Pudliszki w 1997 roku. Ten sam właściciel, dwie zupełnie różne tożsamości marek, zbudowane z rozmysłem.
Warstwa marek to fasada. Prawdziwa struktura rynku to warstwa korporacyjna, która stoi za nią. I tylko trzy z tych firm płacą za widoczność poza półką.
Trzy wyraźne segmenty cenowe: co z nich wynika
Ceny w kategorii idą od 3,92 zł do 15,99 zł, czyli najdroższy keczup jest około 4× droższy od najtańszego. To zdrowa rozpiętość. Każdy budżet shoppera znajduje tu swoją opcję.
Heinz „57” jest na szczycie. To butelka, którą większość shopperów rozpoznaje jako „premium”, zanim w ogóle przeczyta etykietę.
Złota strefa: kto wygrał udział w półce
Pudliszki dominują na półce: 4 pionowe półki w sekcji lewej, z Heinzem na półkach nad nimi. Około 25–30% wszystkich facingów w kategorii. Blok jest tak duży, że każdy shopper, który wchodzi w alejkę, widzi portfolio Kraft Heinza jako pierwsze, niezależnie od tego, na jakiej wysokości patrzy.
Heinz rozgrywa półkę z głową. Butelki „57” w wersji klasycznej (klasyczna stojąca butelka szklana z ikonicznym znakiem „57”) stoją na górnej półce sekcji lewej, powyżej naturalnej linii wzroku shoppera. Codzienne butelki squeeze (do góry dnem, z zakrętką flip-cap) stoją na poziomie wzroku, w najlepiej widocznym miejscu każdej alejki, gdzie zapada większość zakupów. Jedna marka, dwa formaty, dwa typy shopperów obsłużone z jednej sekcji półki.
Sekcja środkowa to strefa walki mainstream i premium: Roleski, Develey, Hellmann’s i Kotlin dzielą tu między siebie poziom wzroku.
W sekcji prawej stoją Tortex, Winiary, Włocławek, K-Classic i mniejsze marki, czyli niższy segment cenowy i marka własna w kategorii.
Potwierdzone: Kaufland nie pcha tutaj swojej marki własnej
K-Classic, marka własna Kauflandu, ma w tej kategorii tylko 2–4 facingi ustawione na samej górze sekcji prawej, w cenie 3,92 zł.
Standardowe zarządzanie kategorią w dyskoncie czy hipermarkecie kompaktowym: marka własna stoi obok lidera, na poziomie wzroku, i pasożytuje na nim, dając efekt „to samo, taniej”. Lidl robi tak w Niemczech ze swoją marką własną Kania. Kaufland w keczupie swojej marki własnej nie pcha.
To świadomy wybór. Kaufland działa w Polsce ponad 25 lat i opiera się na własnych danych z kategorii, w rozbiciu na SKU, sklep i tydzień. Decyzja, żeby nie pchać K-Classica w keczupie, niemal na pewno wynika z tych danych: w tej kategorii polski shopper chce marki, którą zna, a nie tańszej marki, której nie zna.
EDLP, nie Hi-Lo: co naprawdę sygnalizuje „Zawsze tanio”
Żółte naklejki „Zawsze tanio” wiszą na około 90% SKU. To nie są ceny gazetkowe. To EDLP (Every Day Low Price), czyli cena zakotwiczona poniżej rekomendowanej i tam utrzymywana. Dla segmentu premium (Heinz, Develey, Hellmann’s) to po cichu dobra wiadomość: na półce Hi-Lo czasowy rabat 30% u konkurenta przesuwa shopperów między segmentami cenowymi. EDLP na to nie pozwala, więc premium buyer częściej zostaje premium buyerem. Czy „Zawsze tanio” to faktycznie EDLP, czy tylko marketingowe hasło, to uczciwe pytanie. Mogę na nie odpowiedzieć tylko przez porównanie tych samych SKU w Biedronce, Lidlu, Auchanie i Carrefourze. To porównanie nadchodzi.
To, co opisałem do tej pory, to tylko kategoria na półce. Prawdziwy bój rozgrywa się poza półką.
Kolejnych 7 sekcji prowadzi przez 8 ekspozycji w takiej kolejności, w jakiej spotyka je typowy shopper: od wejścia do kas. Każda z nich, w moim odczytaniu, gra inną rolę.
Ekspozycja #1: Heinz przy wejściu (brand awareness)
Po lewej stronie wejścia, zaraz za bramkami antykradzieżowymi, stoi niski, brandowany shipper Heinza (~1,2 m wysokości) z hasłem „DLA SMAKU WSZYSTKO”. Na półkach: Heinz Sweet Barbecue, Yellow Mustard 6,99 zł, sos Curry Mango 6,99 zł, Heinz Ketchup Pickle 10,99 zł (6% poniżej regularnych 11,79 zł), Heinz Ketchup „57” (łagodny i pikantny) 9,49 zł.
Na shipperze stoją musztardy, sosy BBQ i sosy egzotyczne. Heinz przypomina shopperowi, że robi coś więcej niż słynną butelkę keczupu. Ta ekspozycja pracuje na rozpoznawalność marki, nie na dokładanie do koszyka.
Wykonanie jest słabe. Wejście to coś, co Paco Underhill nazywa strefą dekompresji: pierwsze metry za drzwiami. Shopper dostosowuje wzrok i planuje, nie jest jeszcze gotowy kupować. Wysokość poniżej poziomu wzroku. Po przeciwnej stronie wejścia stoi sekcja owoców i warzyw (klasyczne fresh-first wejście Kauflandu), kolorowa i naturalnie przyciągająca wzrok. Niski, monochromatyczny czerwony shipper Heinza przegrywa tę wizualną rywalizację.
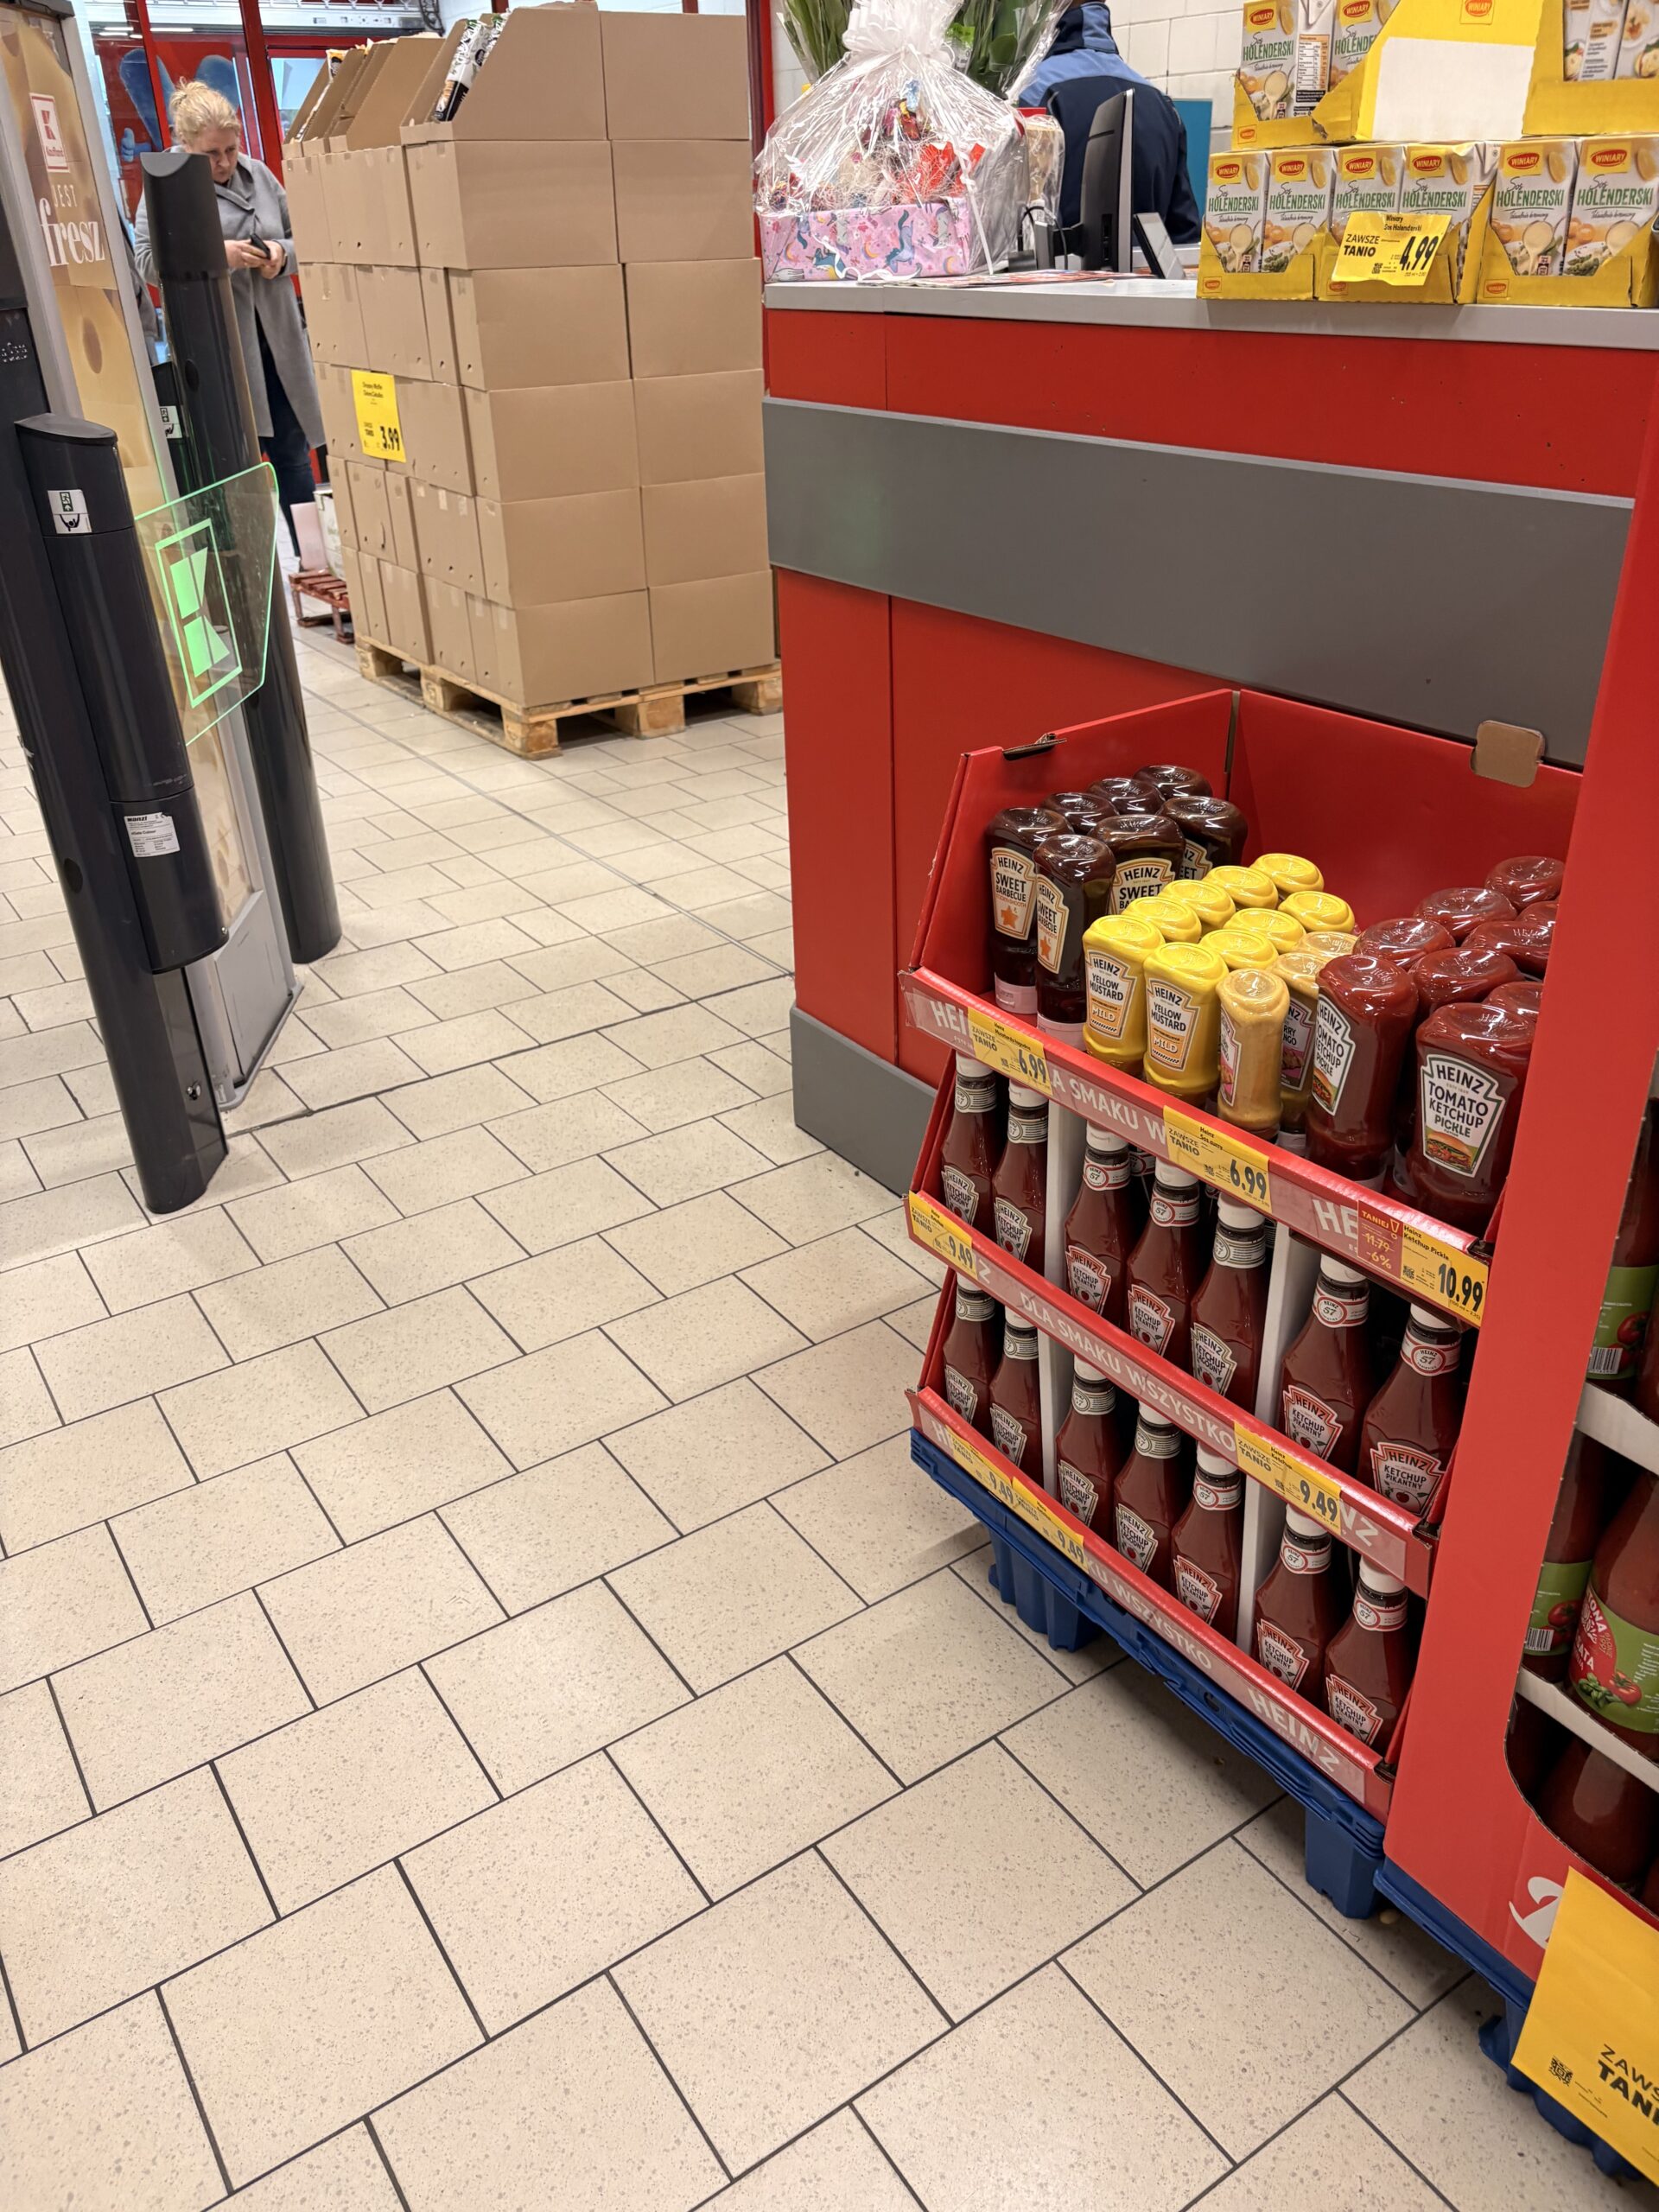
Ekspozycja #1. Brandowany shipper Heinza przy wejściu, ~1,2 m wysokości, prezentacja portfolio.
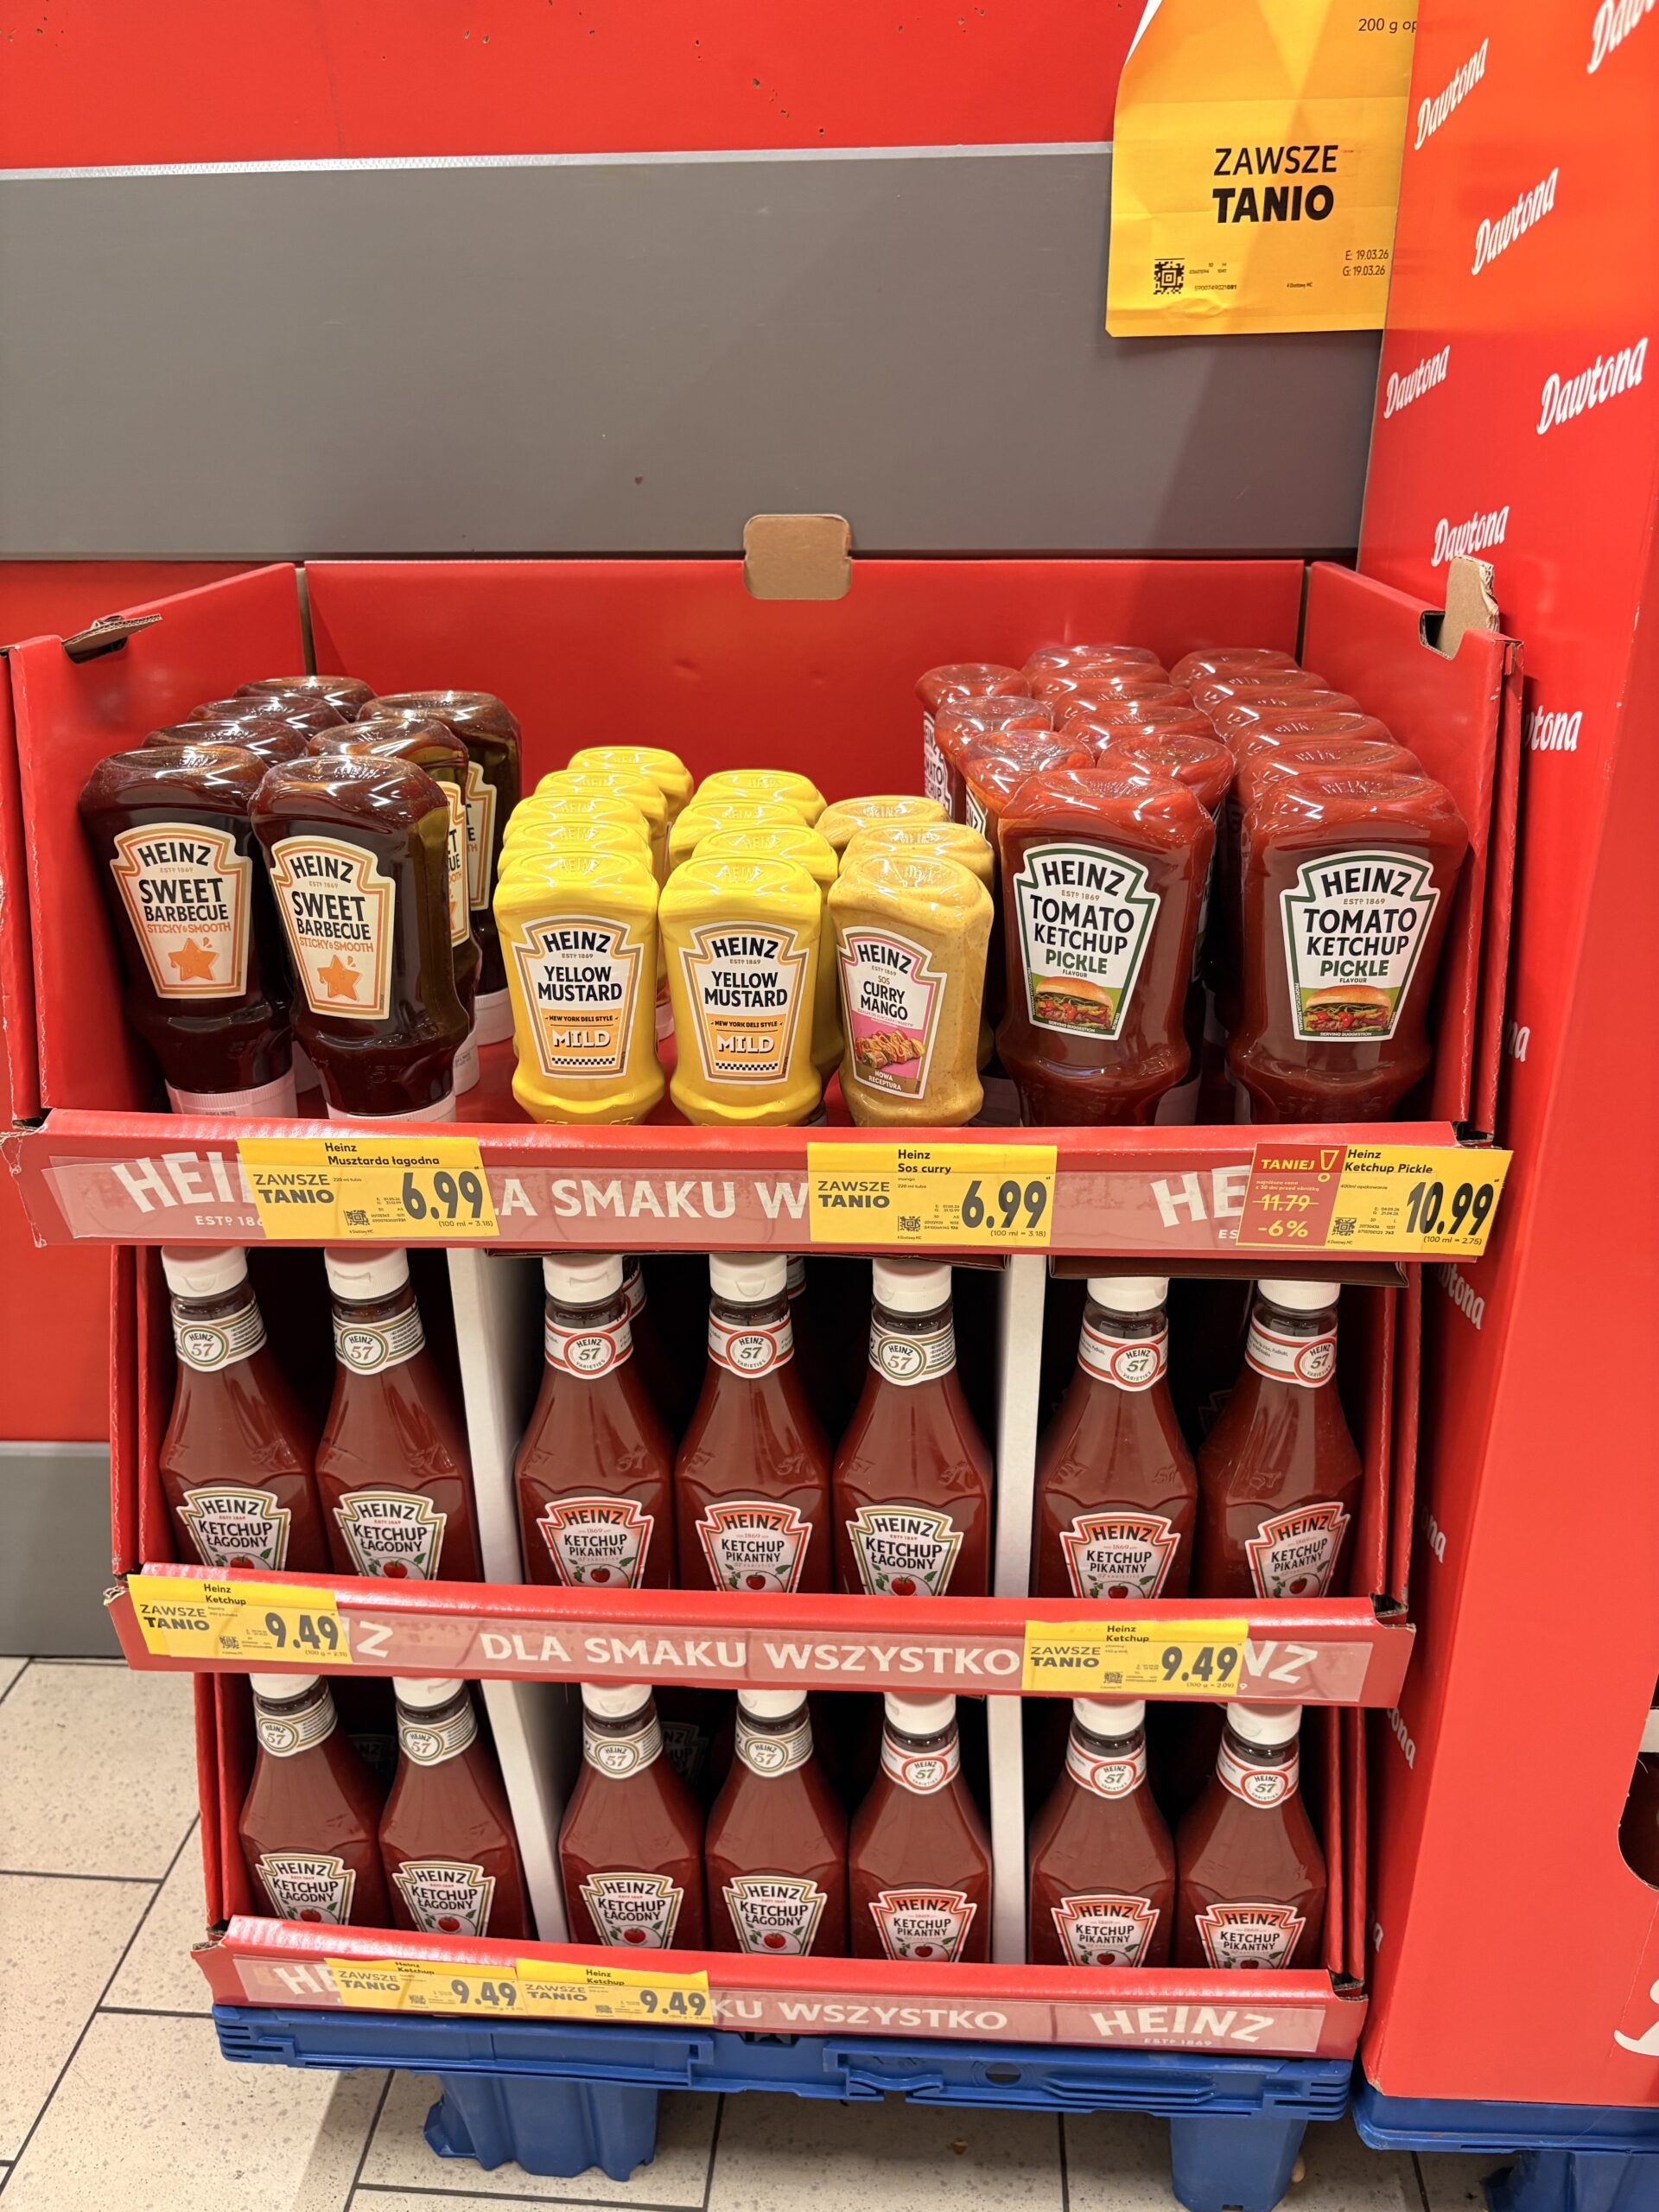
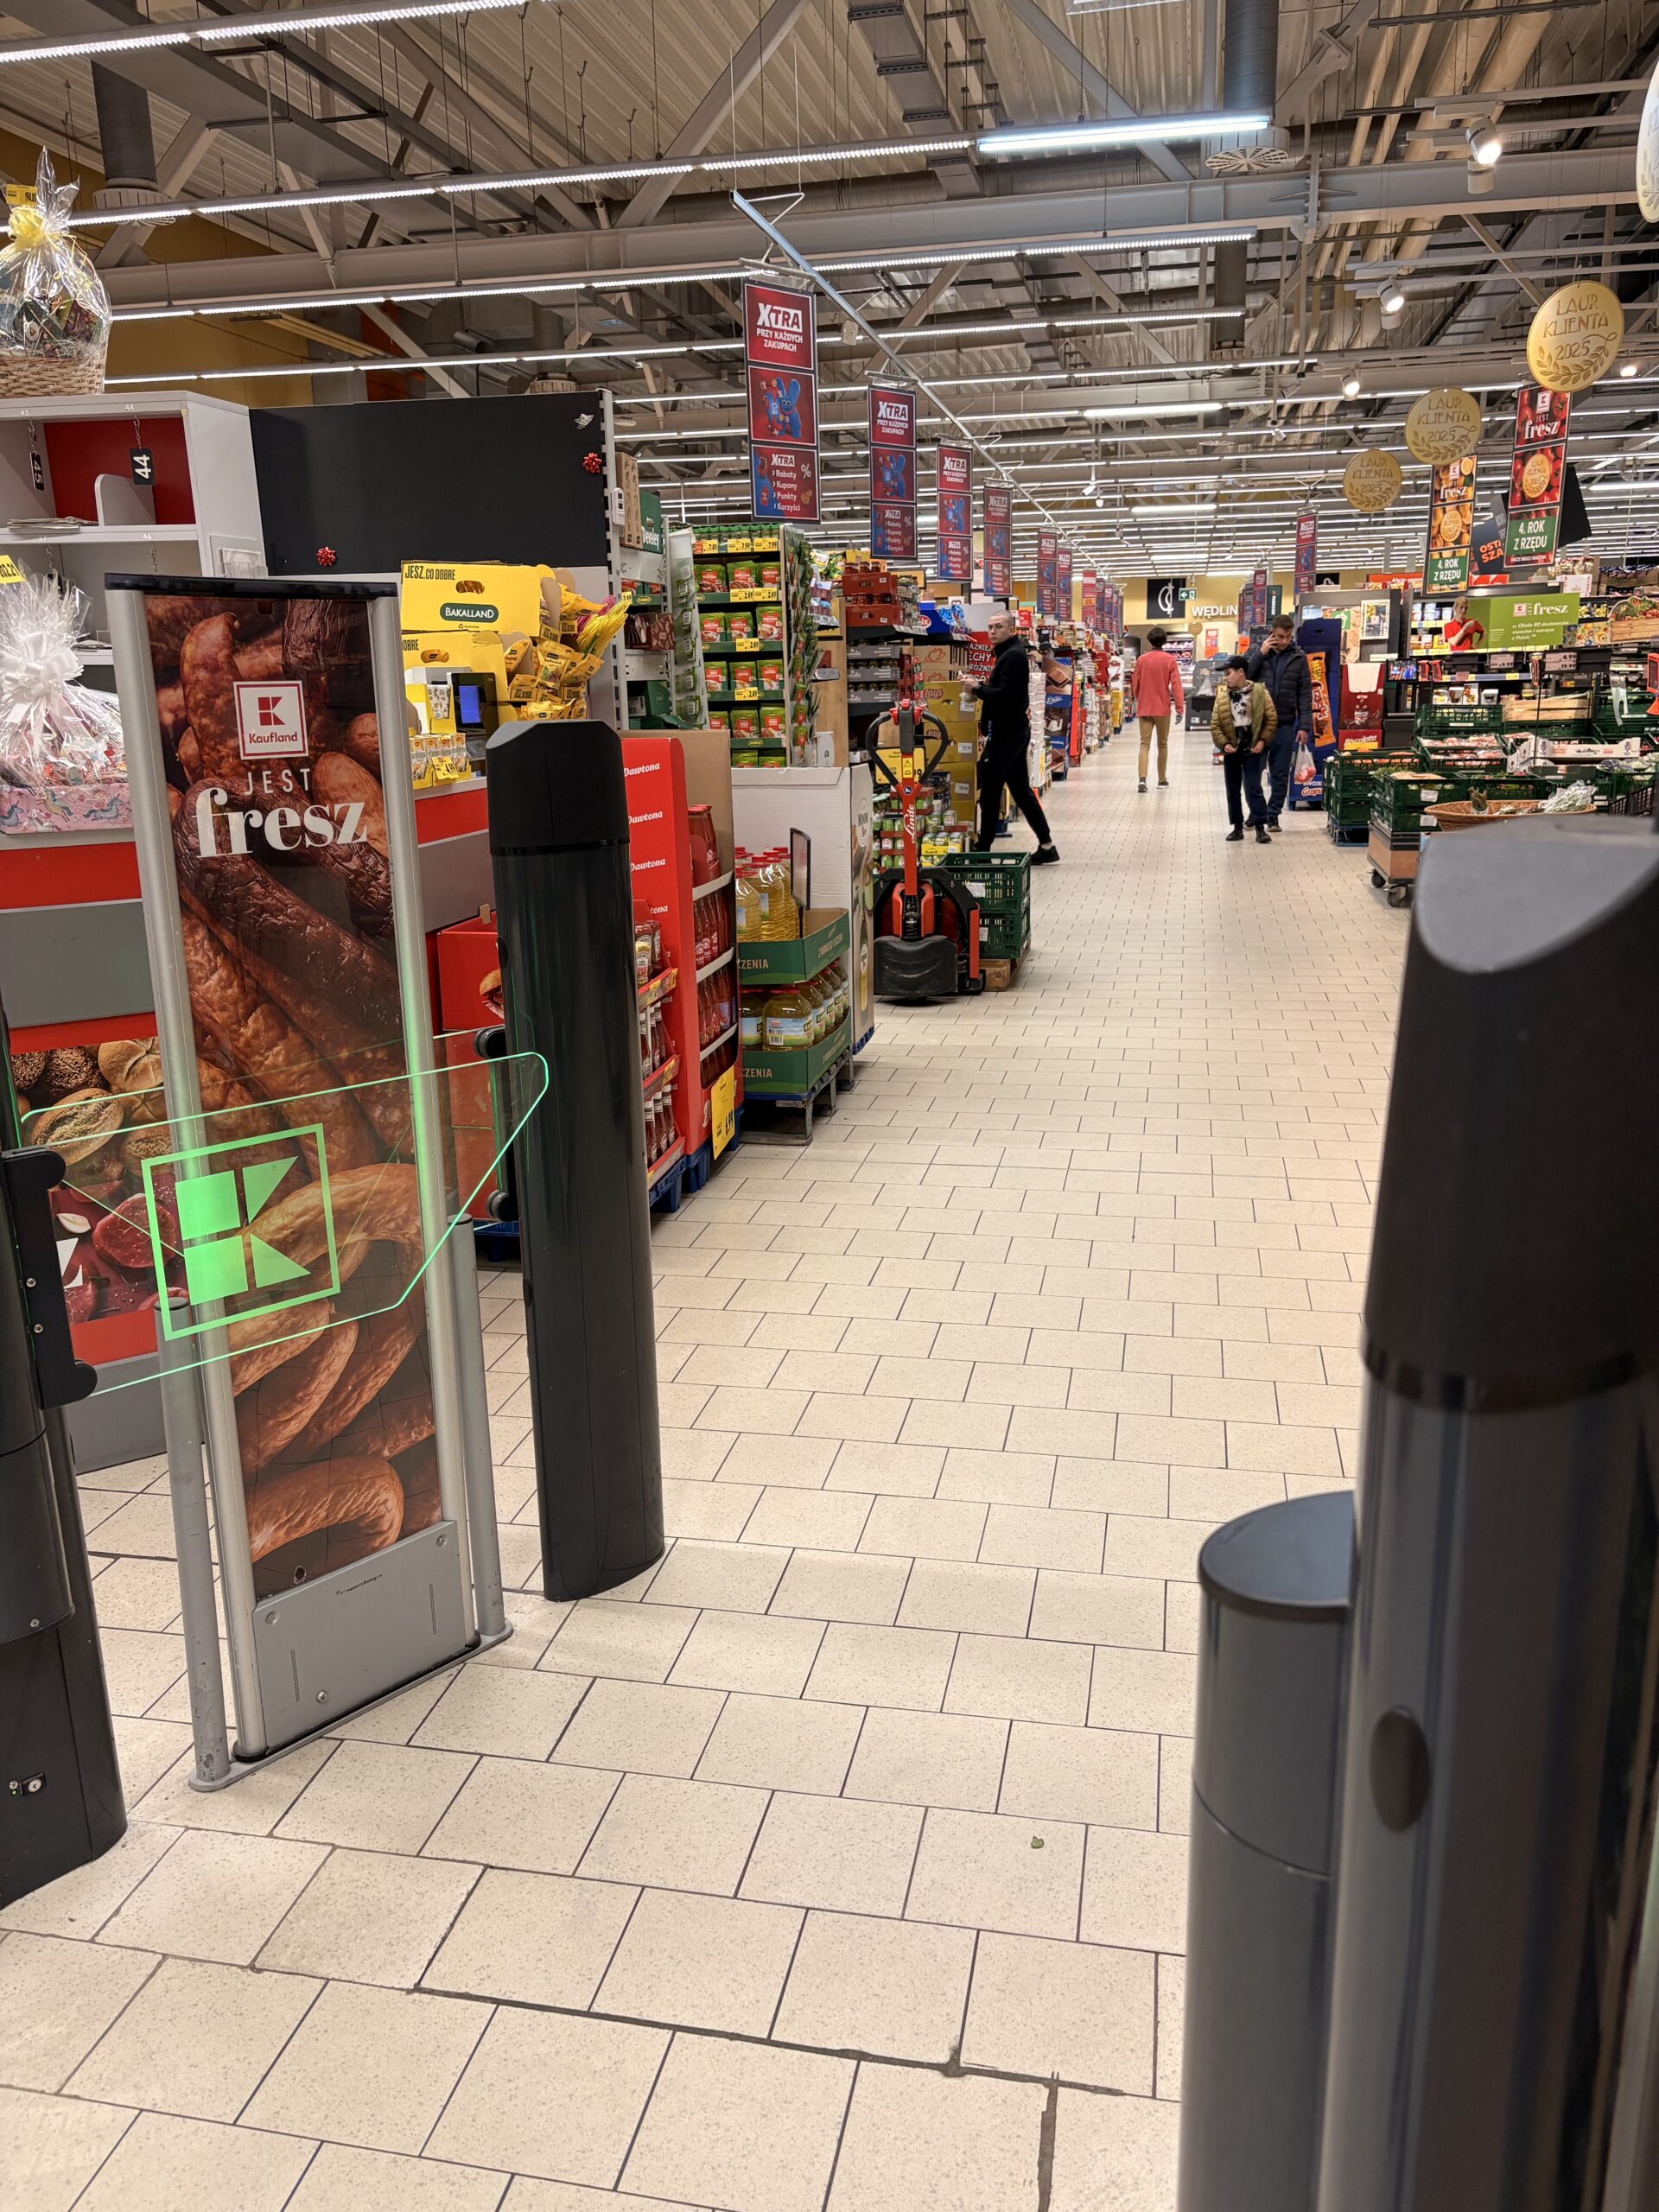
Szeroki kontekst: shipper Heinza stoi w strefie przejściowej i konkuruje o uwagę z sekcją owoców i warzyw po przeciwnej stronie.
Funkcja w lejku Kraft Heinz: przypomnienie o marce. Najsłabsze ogniwo pięciu ekspozycji Kraft Heinza, ale wciąż obecność.
Moim zdaniemEkspozycja #2: końcówka regału (brama decyzyjna)
Shopper opuszcza owoce i warzywa, idzie główną alejką i po lewej widzi końcówkę regału ~2 m wysokości. Na poziomie wzroku dominują Pudliszki: butelka 990 g po 9,99 zł w gazetce, 16% taniej od regularnych 11,99 zł, ułożona w kartonach zbiorczych po 8 sztuk, plus standard squeeze 7,49 zł. Poziom ręki to cała paleta Pudliszki XXL w kartonach. Do tego na poziomie wzroku: Hellmann’s Classic 9,99 zł, sosy wegańskie Veg-i-veggie, musztardy Prymat, Sauce Dzik w gazetce.
Wykonanie mocne. Końcówka regału powszechnie uchodzi za pierwszorzędny retail real estate. W branży przyjmuje się z grubsza 2–4× wyższą rotację niż w środku alejki.
Ale ciekawsza jest funkcja psychologiczna: shopper właśnie decyduje, czy skręcić w prawo (alejka kategorii keczupów), czy iść dalej. Pudliszki na tej końcówce wyglądają na zaprojektowane tak, żeby zamknąć decyzję przed skrętem. Shopper bierze Pudliszki, nie wchodzi w alejkę kategorii, nie widzi Heinza, Kotlina ani Develeya.
Sieć wstawiła Hellmann’sa po 9,99 zł, czyli w tej samej cenie półkowej co stojąca obok gazetkowa butelka Pudliszków. Ta sama cena, połowa gramatury: za 9,99 zł shopper dostaje 990 g Pudliszków albo około 490 g Hellmann’sa. Właśnie dlatego Pudliszki czytają się jako wybór opłacalny. Moim zdaniem to wybór Kauflandu, a nie Unilevera, prawdopodobnie po to, żeby końcówka regału nie była mono-brandowa.
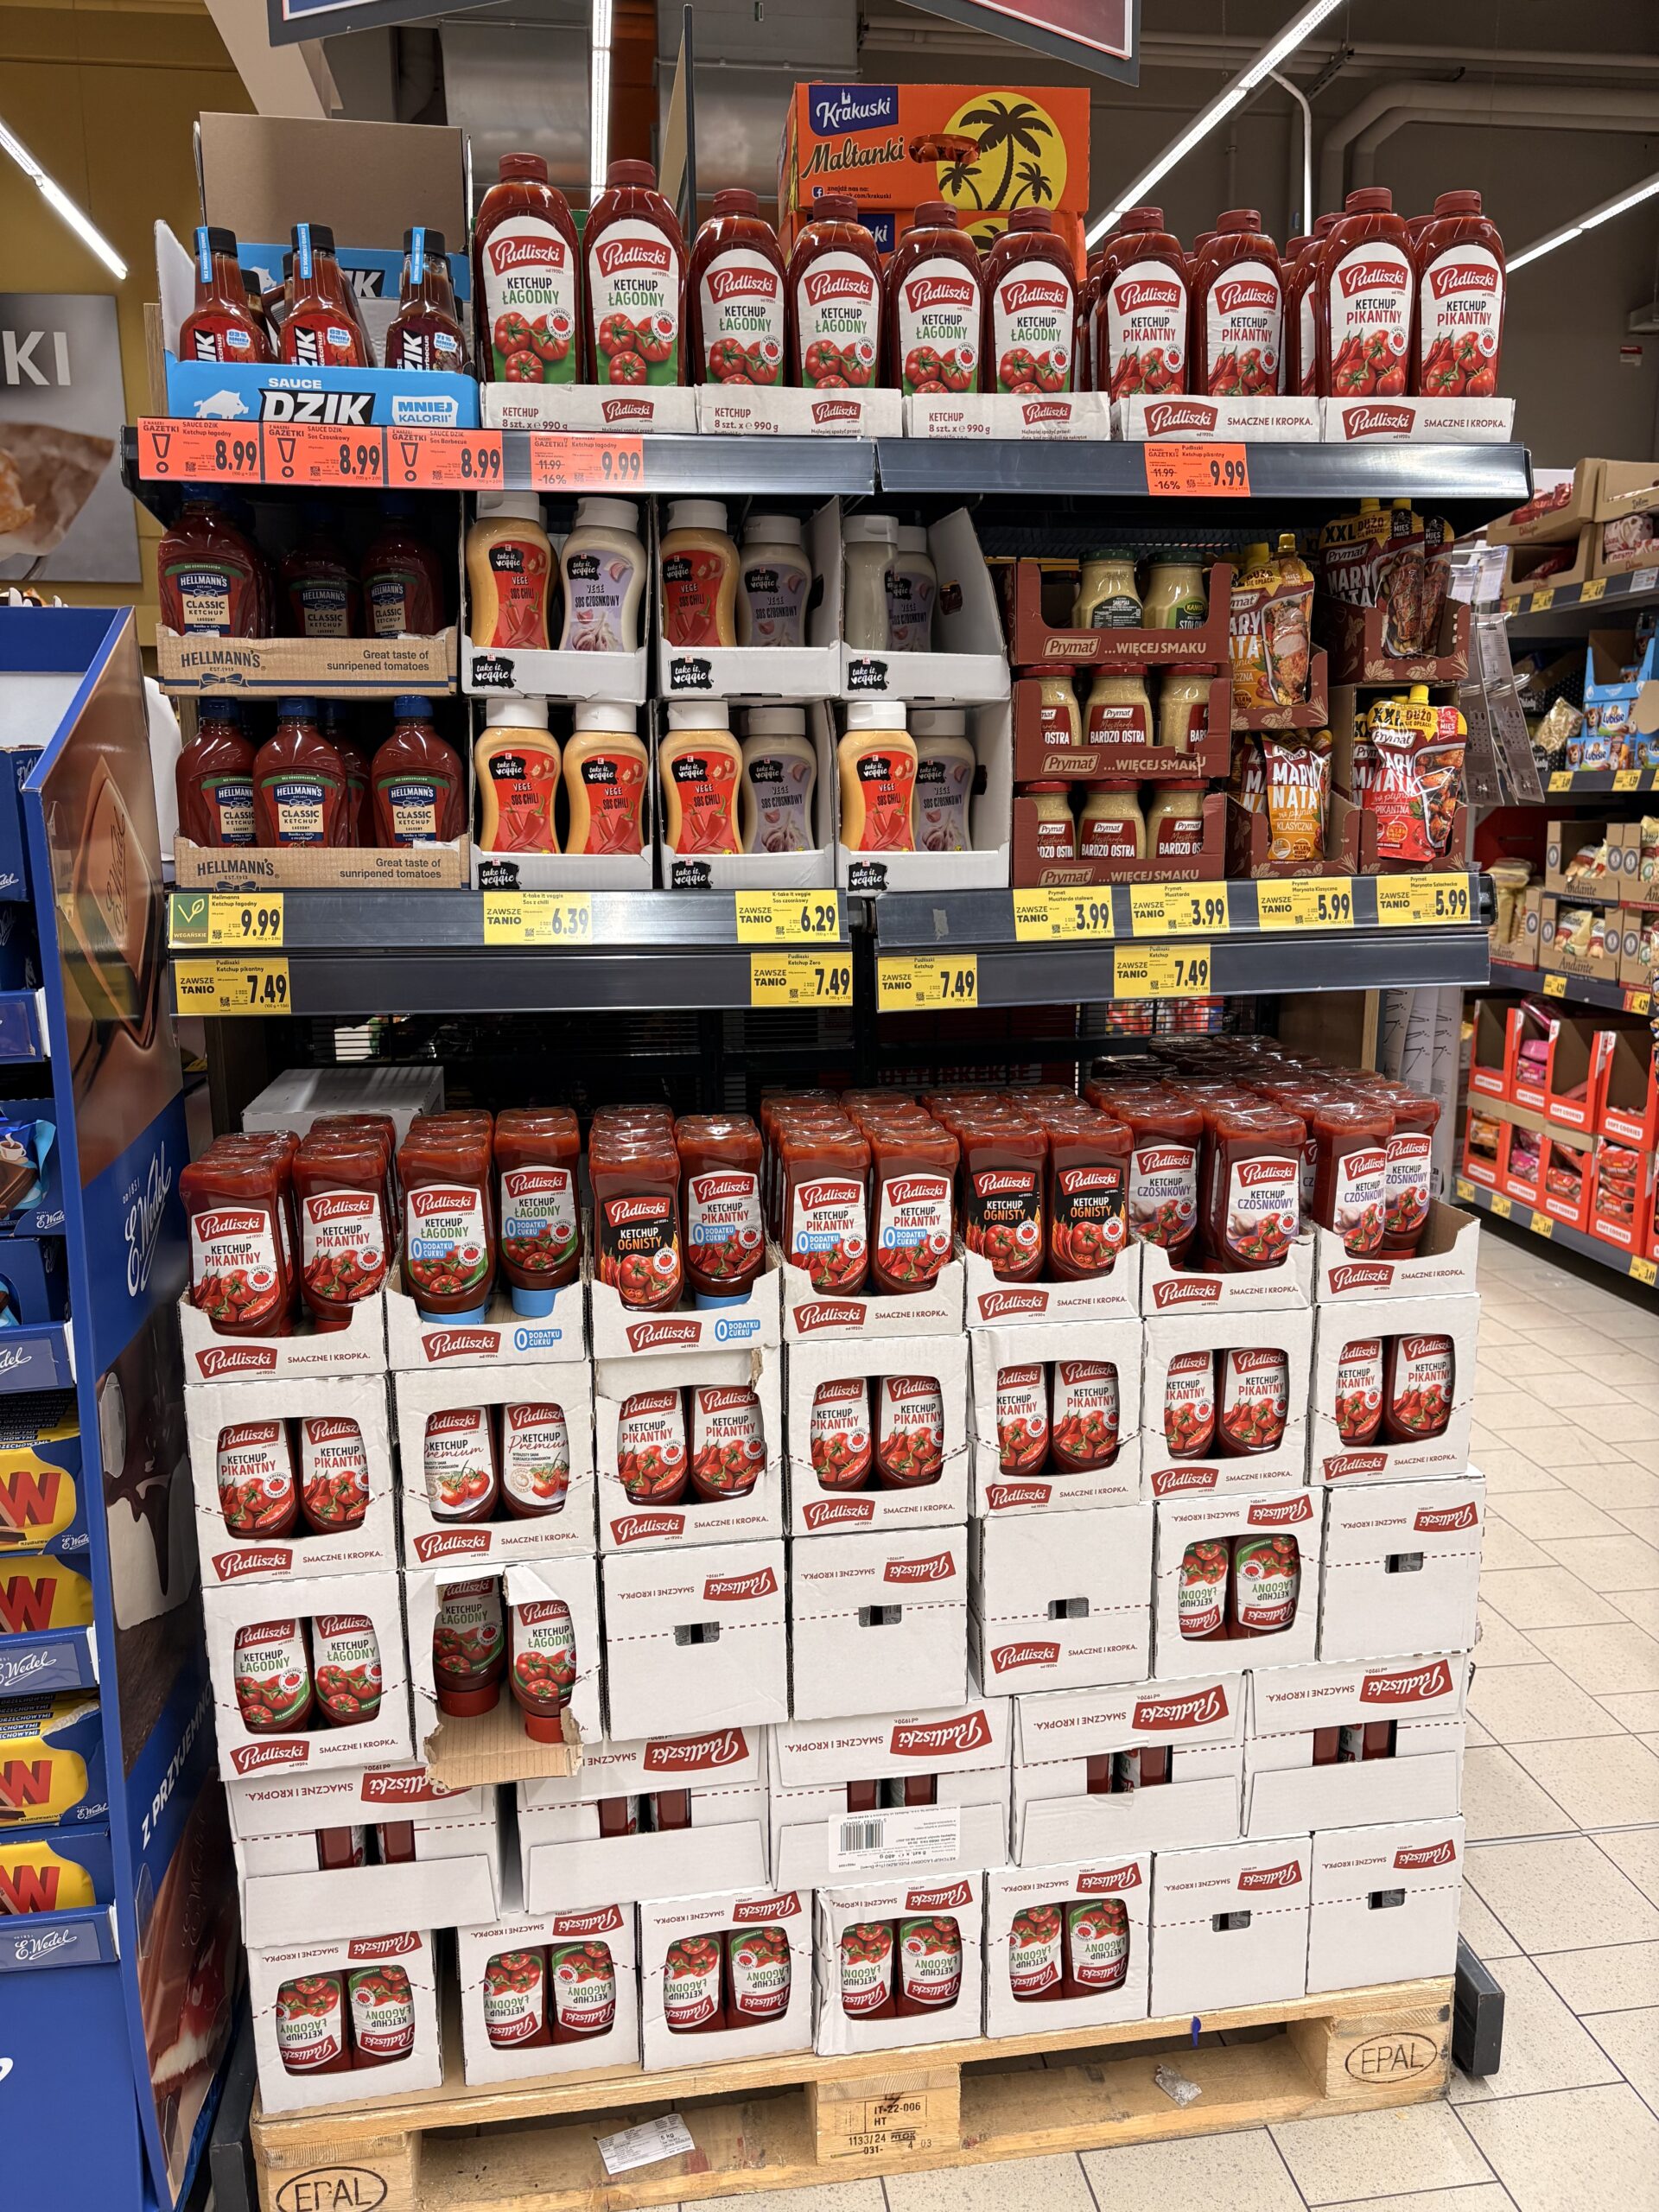
Ekspozycja #2. Końcówka regału z dominacją Pudliszków i Hellmann’s jako kotwicą cenową.
Funkcja w lejku Kraft Heinz: brama decyzyjna. Strażnik kategorii.
Moim zdaniemEkspozycja #3: Pudliszki + Heinz w alejce kategorii (cross-merch z chipsami, nawet tutaj)
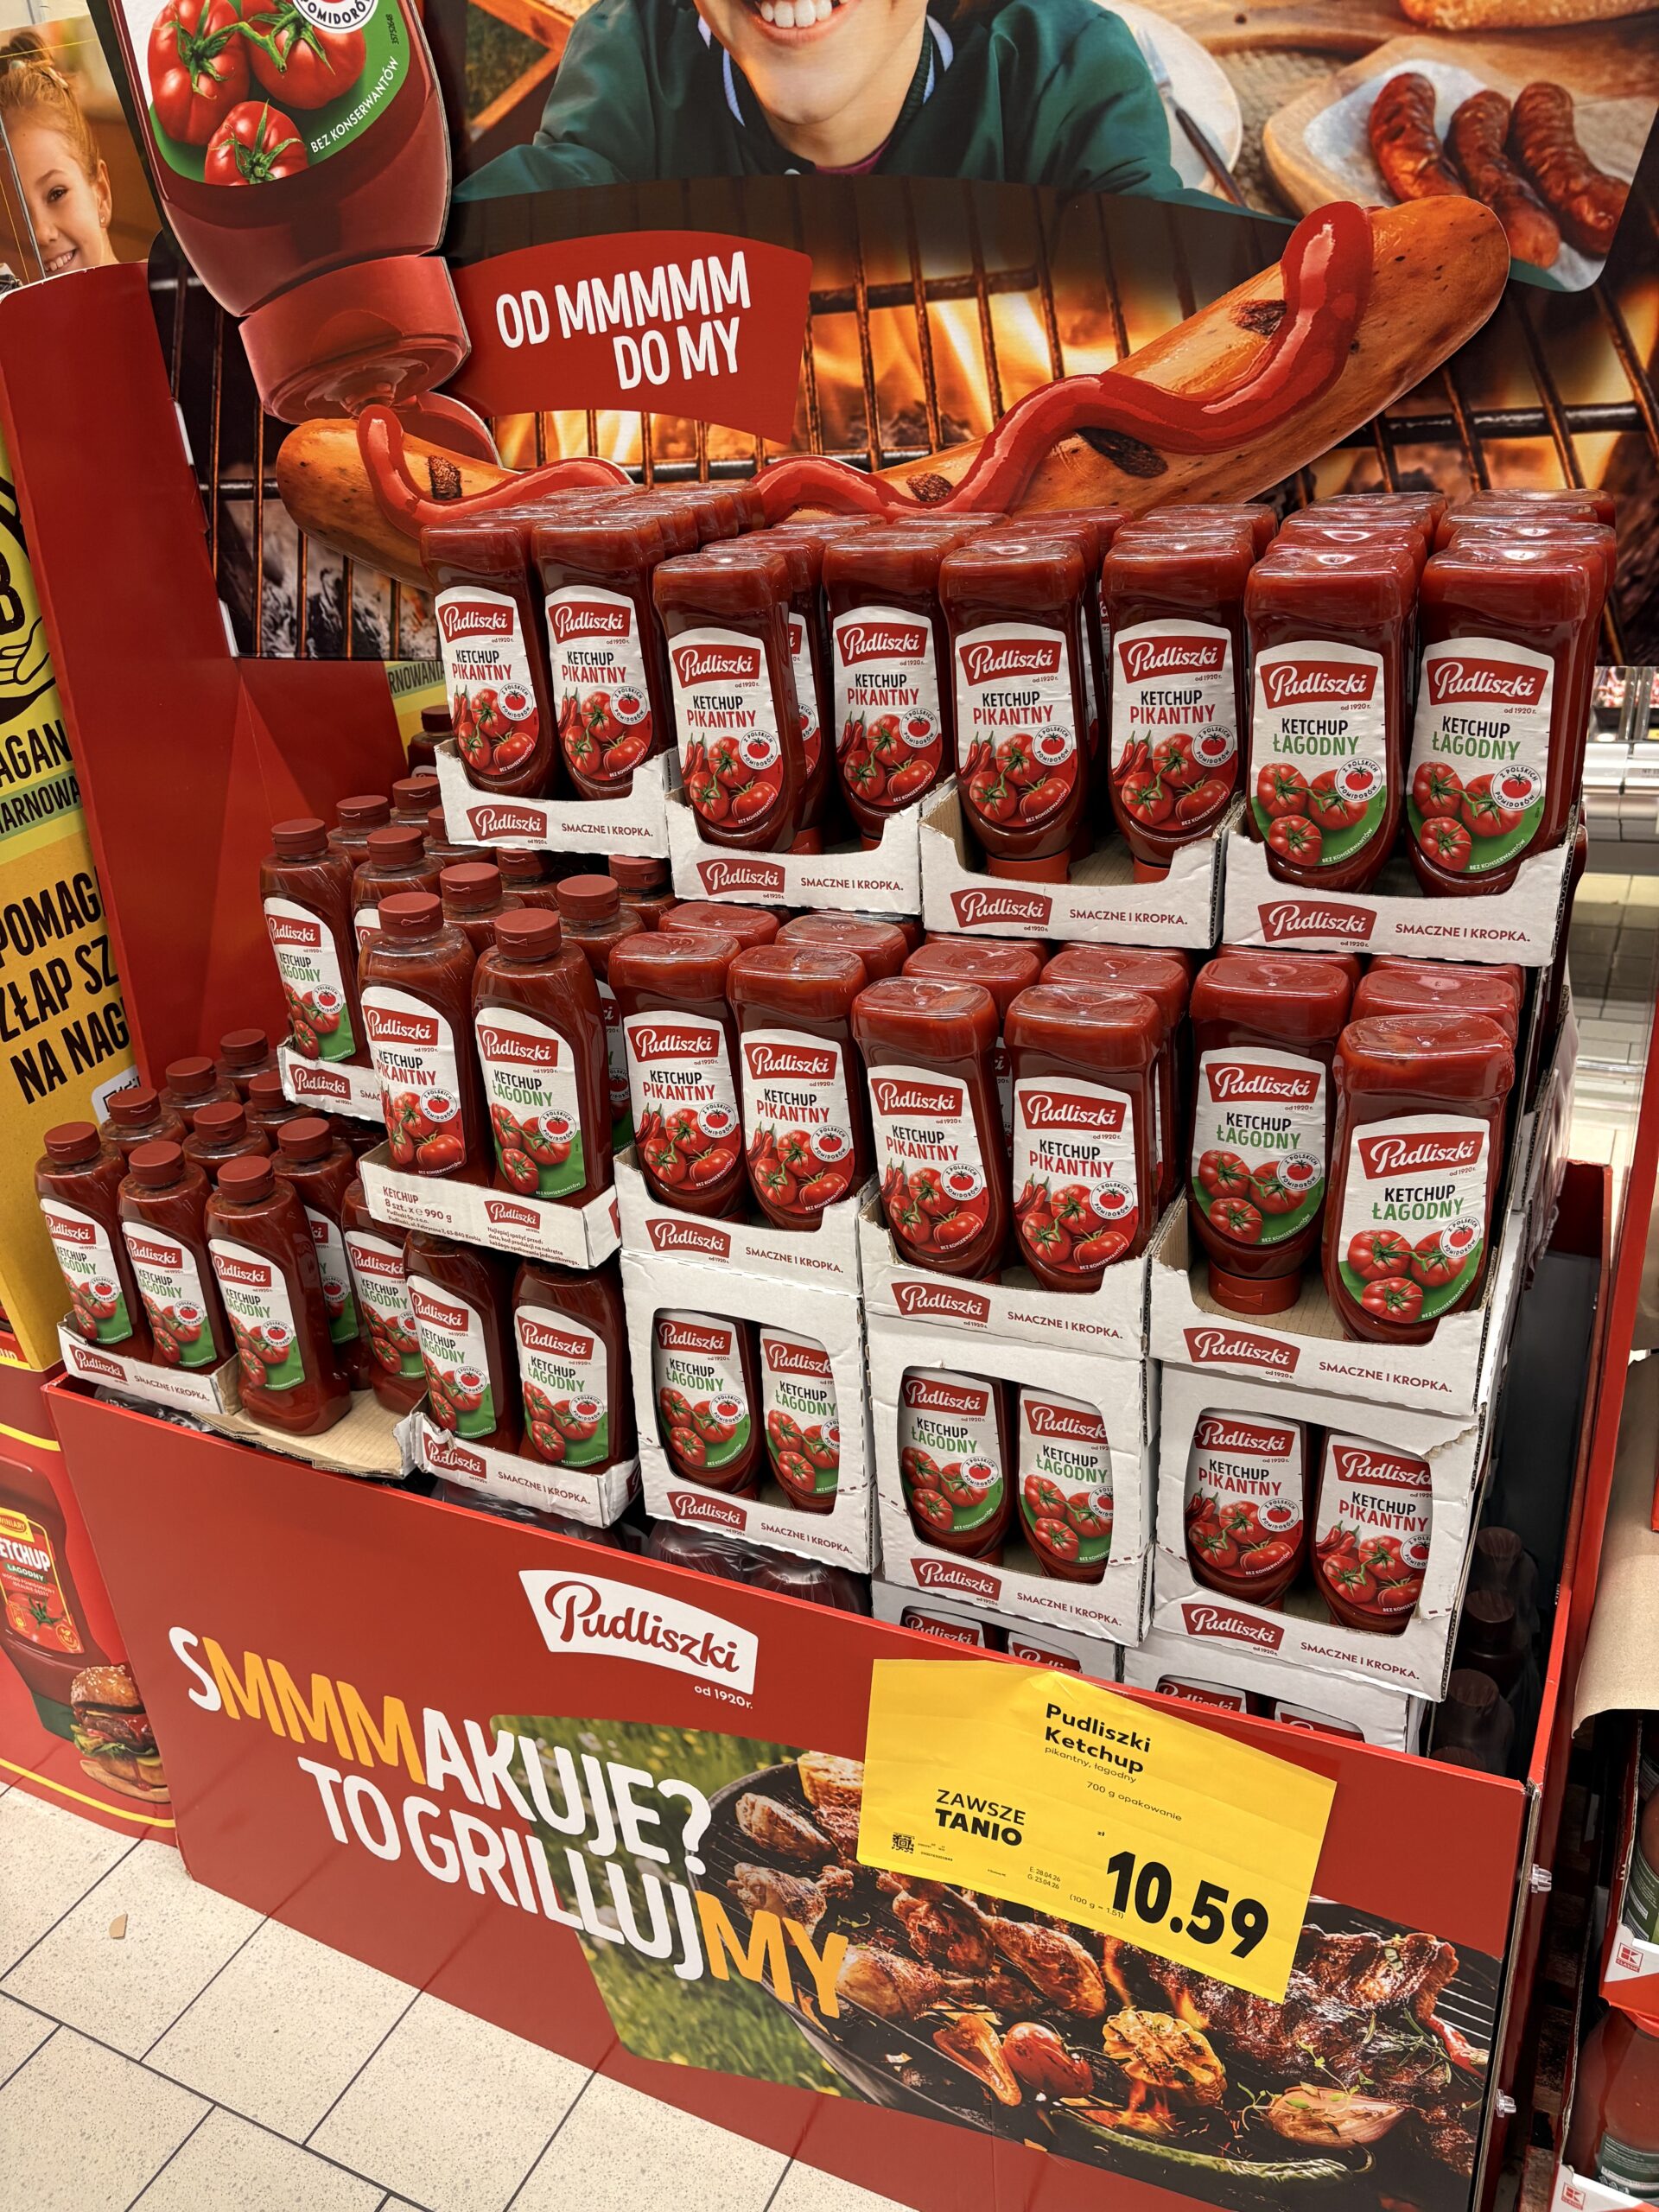
Jeśli shopper jednak skręci w alejkę kategorii, w środku alejki natrafia na brandowany display Pudliszki „Smaczne i Kropka”: czerwony shipper około 1,3 m wysokości (ćwierćpaletowa baza z czterema rzędami butelek), z Pudliszkami XXL Łagodny i Pikantny (700 g, 10,59 zł „ZAWSZE TANIO”). Po lewej stronie displaya leżą chipsy: Lay’s Zielona Cebulka i Crunchips Paprika, klasyczny cross-merchandising sosów ze snackami.
Pierwsza niespodzianka: na górnej półce brandowanego displaya Pudliszki stoi butelka Heinz „57”. Wygląda na pomyłkę pracownika. Ale to nie pomyłka. Ekspozycja #6 (niżej) udowadnia to definitywnie.
To pierwszy z dwóch dowodów w tym sklepie, że Kraft Heinz Poland systematycznie łączy Heinza i Pudliszki na wspólnych shipperach. Jedna firma prowadzi obie marki z jednego zespołu, ze wspólnymi shipperami i cennikiem good-better-best w jednej lokalizacji.
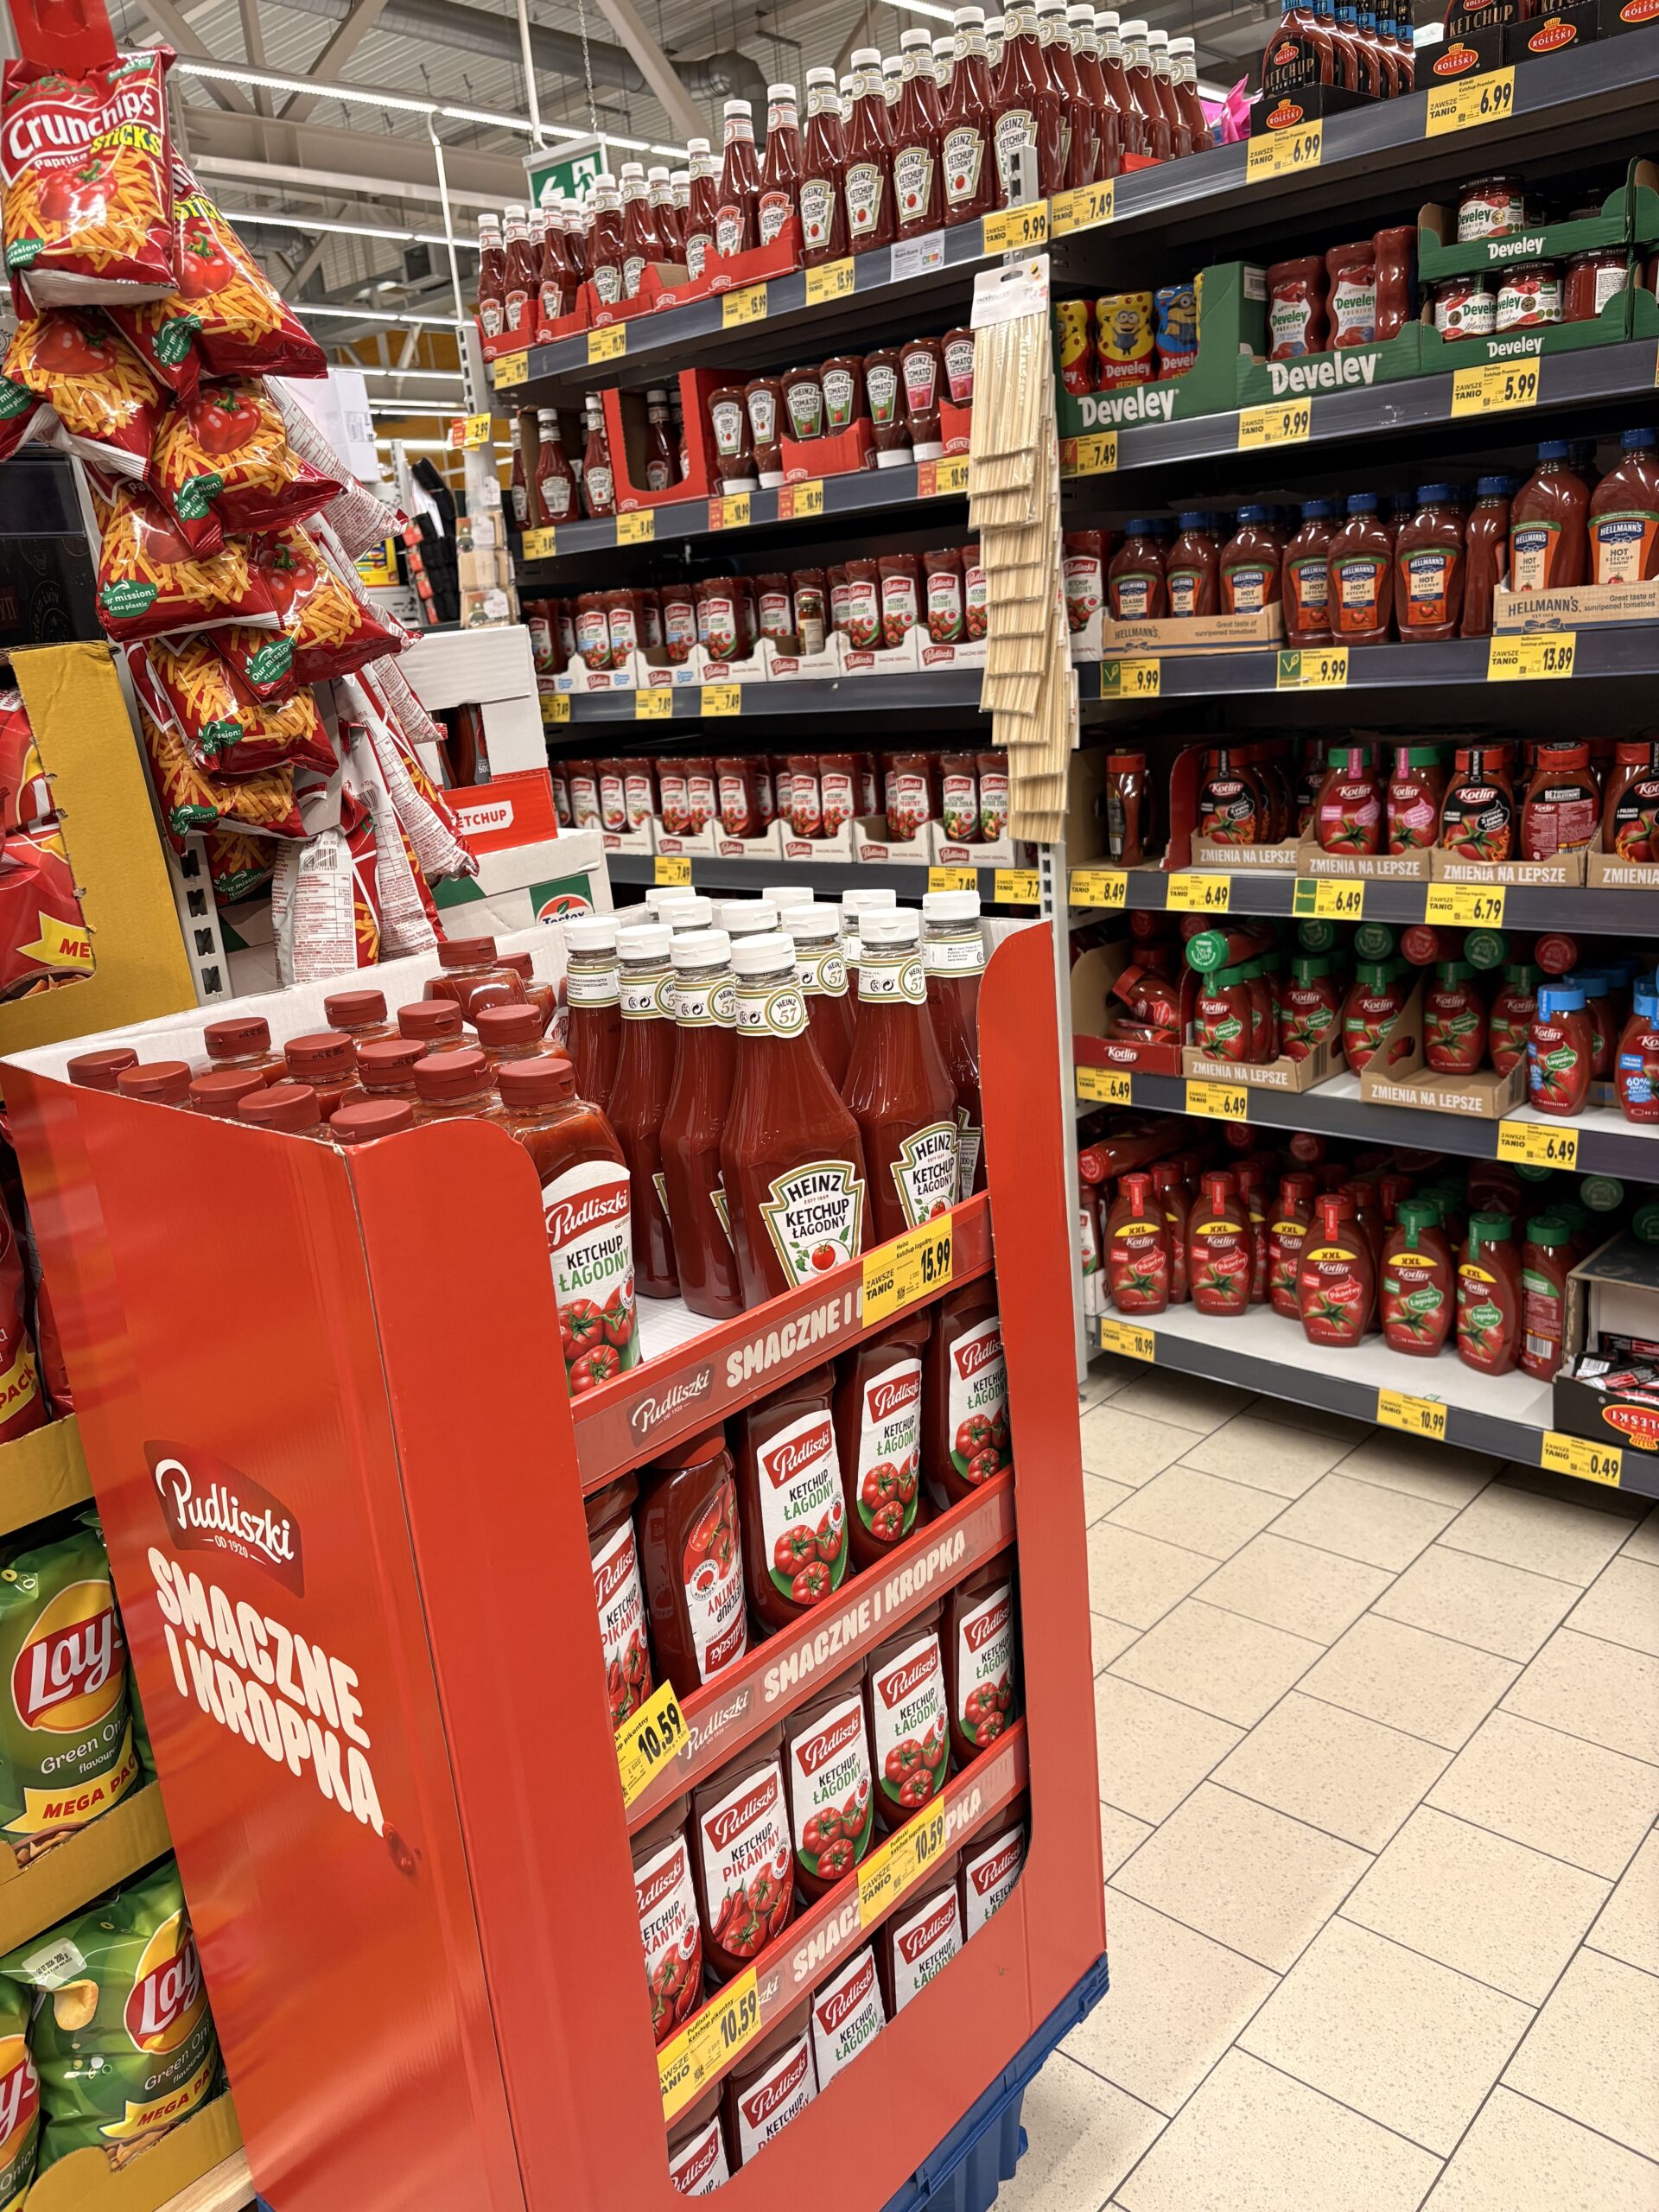
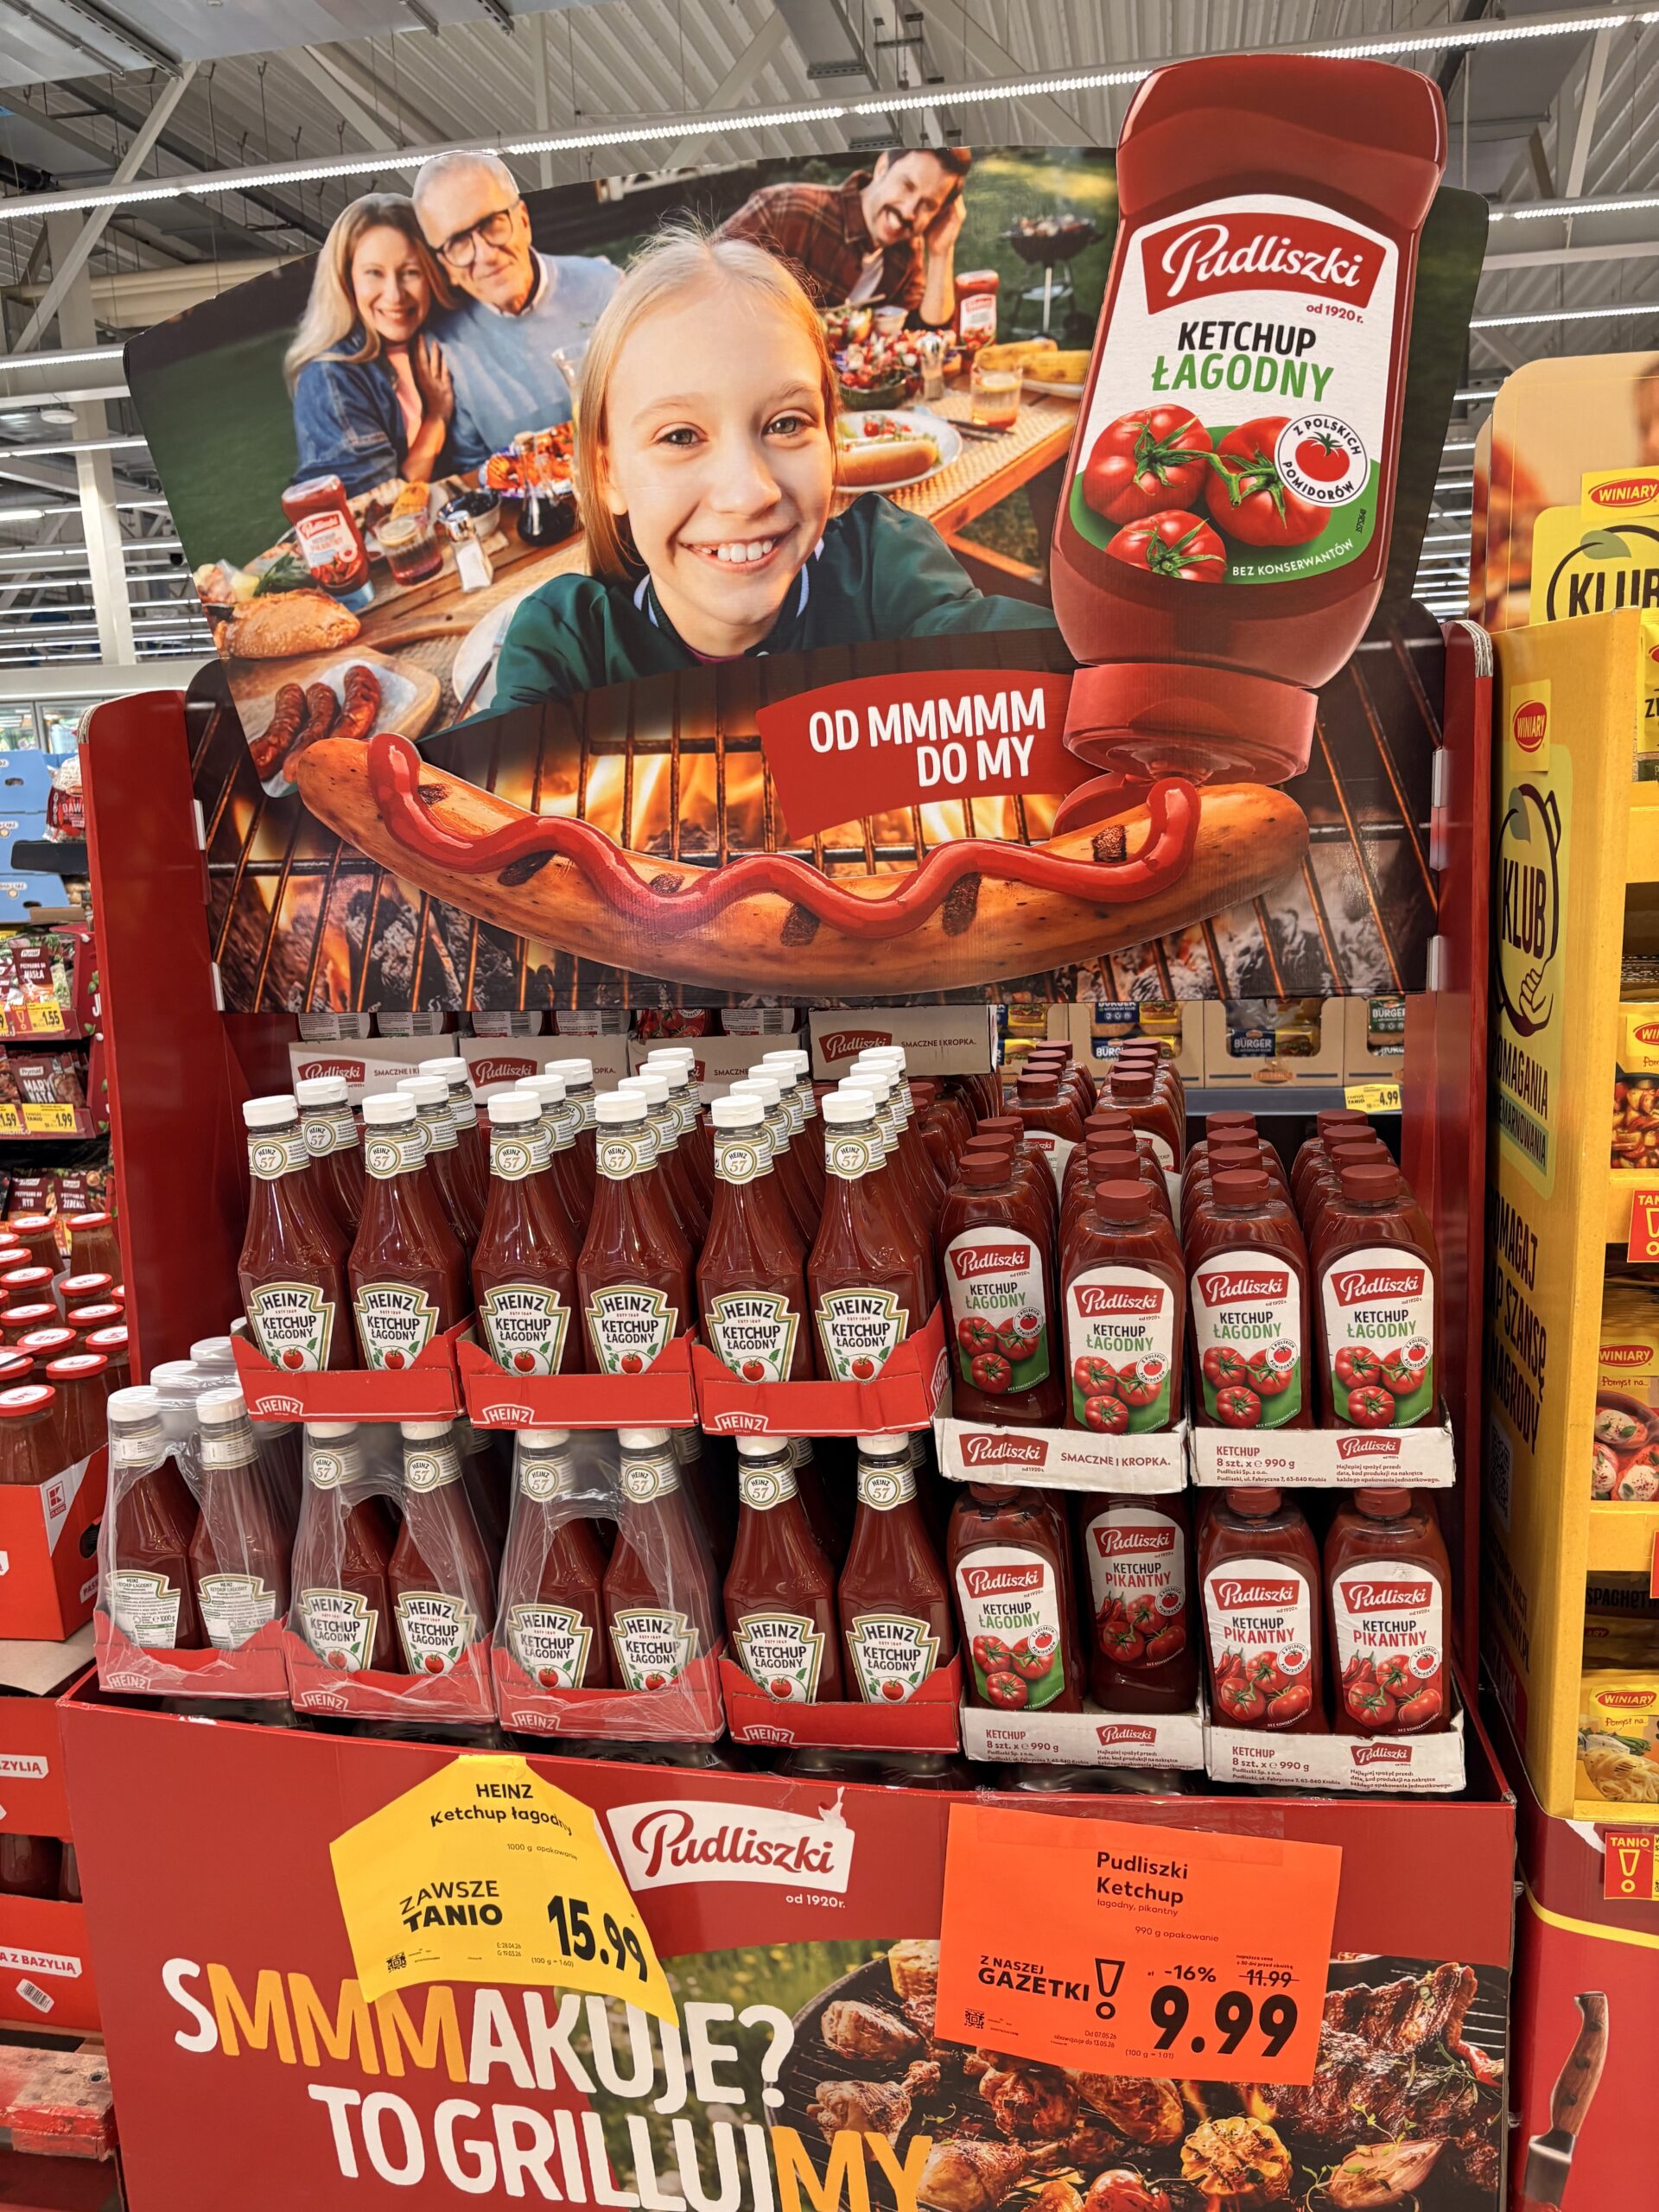
Ekspozycja #3. Brandowany shipper Pudliszki z chipsami obok. Smoking gun #1: butelka Heinz „57” na górnej półce brandowanego displaya Pudliszków.
Funkcja w lejku Kraft Heinz: trade-up XXL + cross-merch ze snackami.
Moim zdaniemEkspozycje #4 i #5: palety Maspeksu przed sekcją mrożonek
Z alejki kategorii wracamy do głównej alejki. Po prawej, przed sekcją mrożonek, stoją obok siebie dwie palety Maspeksu.
Pierwsza to paleta Kotlina „Porcja na Raz”: pełna linia saszetek convenience, czyli keczup, musztarda, sosy (Sriracha, BBQ, Sweet Chilli Mango) i marynaty w płynie, wszystko po 2,99 zł, w porcjach ~75–100 g.
To zagranie Maspeksu pod shoppera convenience. Pudliszki idą w XXL, Heinz w premium, a Maspex wykrawa sobie niszę jednej porcji: młodszy shopper, hot dog, kanapka, posiłek na raz, okazja towarzyska. W przeliczeniu na 100 g cena 2,99 zł to ponad dwukrotność ceny butelki squeeze XXL, ale shopper płaci za wygodę i za porcję.
Tuż obok stoi druga paleta Maspeksu. Karton samego shippera nosi obie nazwy marek, Kotlin i Łowicz, plus hasło „PYSZNY CAŁY DZIEŃ!”. W dniu, w którym tam byłem, paleta trzymała wyłącznie Kotlina (łagodny i pikantny, czerwone i niebieskie zakrętki, 6,49 zł „ZAWSZE TANIO”). Moim zdaniem Maspex prawdopodobnie korzysta z jednego wielorazowego projektu kartonu w wielu kampaniach: raz sam Kotlin, raz sam Łowicz, raz miks. Tak czy inaczej liczy się to, co jest nadrukowane na shipperze.
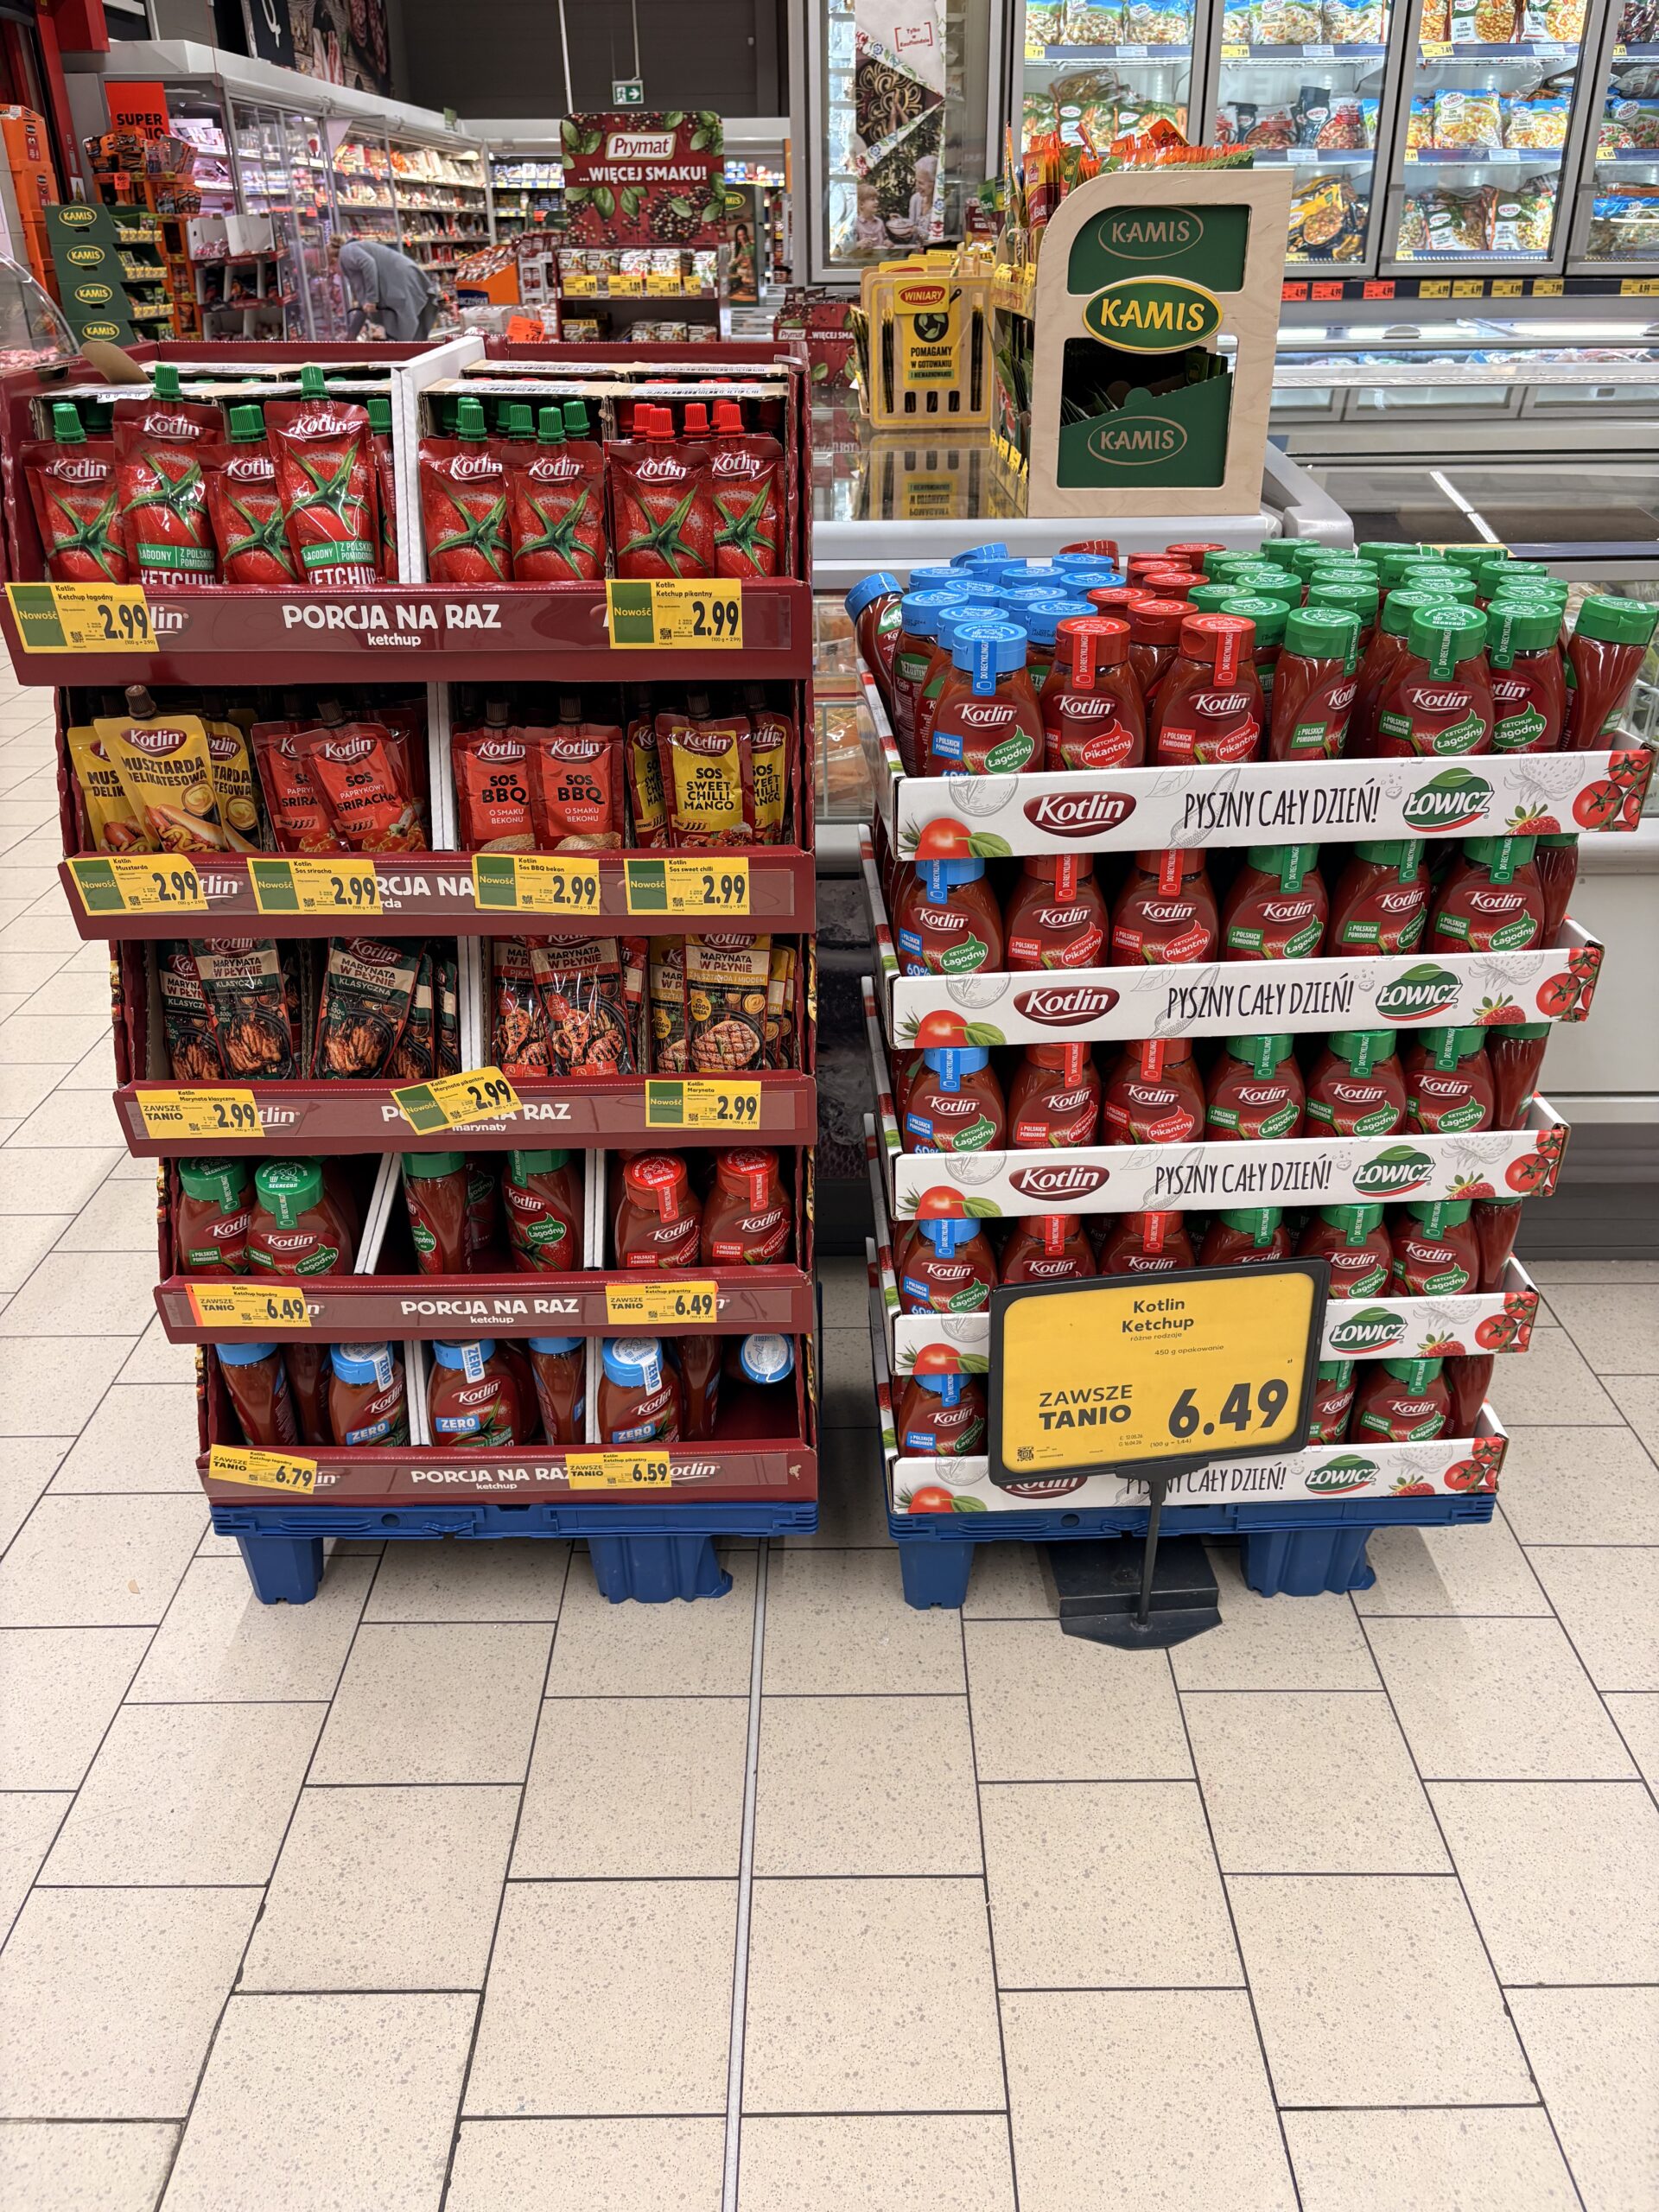
Ekspozycje #4 i #5. Dwie palety Maspeksu: saszetki Kotlin „Porcja na Raz” i wspólny shipper Kotlin+Łowicz.
Ekspozycja #6: „SMMMAKUJE? TO GRILLUJMY” przy ladzie mięsnej
Idziemy dalej, do lady mięsno-wędliniarsko-serowej. Shopper stoi w kolejce 2–5 minut, to wymuszony postój, jedyny taki w całym sklepie. Po lewej widzi mięso, po prawej pełną kampanię Kraft Heinza w kategorii.
Brandowany shipper Pudliszków „SMMMAKUJE? TO GRILLUJMY” z topperem przedstawiającym rodzinę przy stole grillowym. Hero visual: kiełbasa z keczupem na ruszcie. Nagłówek: „z polskich pomidorów BEZ KONSERWANTÓW”.
Lewa połowa palety: Heinz Ketchup 1000 g po 15,99 zł, w brandowanych tackach Heinza z własną kartką cenową. Smoking gun #2. Heinz wypełnia całą lewą połowę brandowanego shippera Pudliszków, we własnych brandowanych tackach i z własną kartką cenową Heinza. W Ekspozycji #3 mogło to jeszcze uchodzić za źle odstawioną butelkę, tutaj już nie. To jest celowe. Kraft Heinz Poland koordynuje ten wspólny shipper dwóch marek tej samej firmy.
Funkcja w lejku Kraft Heinz: szczyt konwersji. Decyzje zapadają tutaj, w trakcie 2–5 minut w kolejce.
Ekspozycja #7: Winiary i Pudliszki+Heinz obok siebie po stronie pieczywa (sieć jako dyrygent)
Obie palety z Ekspozycji #6 stoją w jednej strefie cross-merchandisingu, ale od strony pieczywa widać je inaczej: Winiary po lewej (Nestlé), Pudliszki+Heinz po prawej (Kraft Heinz), obok siebie. Paleta Pudliszki+Heinz jest zwrócona ekspozycją do lady mięsnej, a mimo to widać ją także z alejki pieczywa, gdzie stoi tuż przy Winiarach. Od strony lady mięsnej front tworzą wyłącznie Pudliszki+Heinz, a od strony pieczywa jednym spojrzeniem widać obu producentów.
Dwóch producentów, dwie sąsiadujące palety, jedna strefa cross-merchandisingu. Każdy z producentów ma tu swój branding i swoje cenówki, a każdy prowadzi shoppera własną ścieżką. Kaufland sprzedał samą strefę dwa razy, po razie na paletę.
Winiary mają od strony pieczywa swój własny shipper: 3 SKU (Ketchup bez dodanego cukru, Łagodny, Pikantny), wszystkie po 6,99 zł. Hasło „GĘSTY, POMIDOROWY, BEZWZGLĘDNIE PYSZNY” i sub-hasło „ZRÓBMY RAZEM COŚ DOBREGO!”, część kampanii CSR Nestlé „Klub Winiary”.
Obok Winiar z tego kąta widać także paletę Pudliszki+Heinz, z tym samym multipackiem Heinz „57” i butelkami Pudliszki XXL co od strony lady mięsnej, tyle że oglądanymi teraz również od pieczywa. Kraft Heinz nie zabiega tu o shoppera od pieczywa, ale palety stoją tuż obok siebie i nic ich nie zasłania. Stań w tym miejscu, a masz przed sobą trzy marki dwóch korporacji na dwóch sąsiadujących paletach.
Sieć (Kaufland) jako dyrygent kategorii. Kaufland zaprojektował strefę cross-merchandisingu z dwóch palet, każdą zwróconą do innej alejki, i sprzedał każdą innemu producentowi. Kraft Heinz wziął paletę od strony lady mięsnej (Pudliszki+Heinz), Nestlé paletę od strony pieczywa (Winiary). Geometria nie jest symetryczna. Paletę Kraft Heinza widać także z alejki pieczywa, bo stoi tuż przy Winiarach. Shopper od pieczywa widzi obu producentów obok siebie, a shopper przy ladzie mięsnej widzi wyłącznie Kraft Heinza. Sieć maksymalizuje opłatę za ekspozycję z jednej strefy, a Kraft Heinz płaci za jedną paletę i jest widoczny z dwóch alejek.
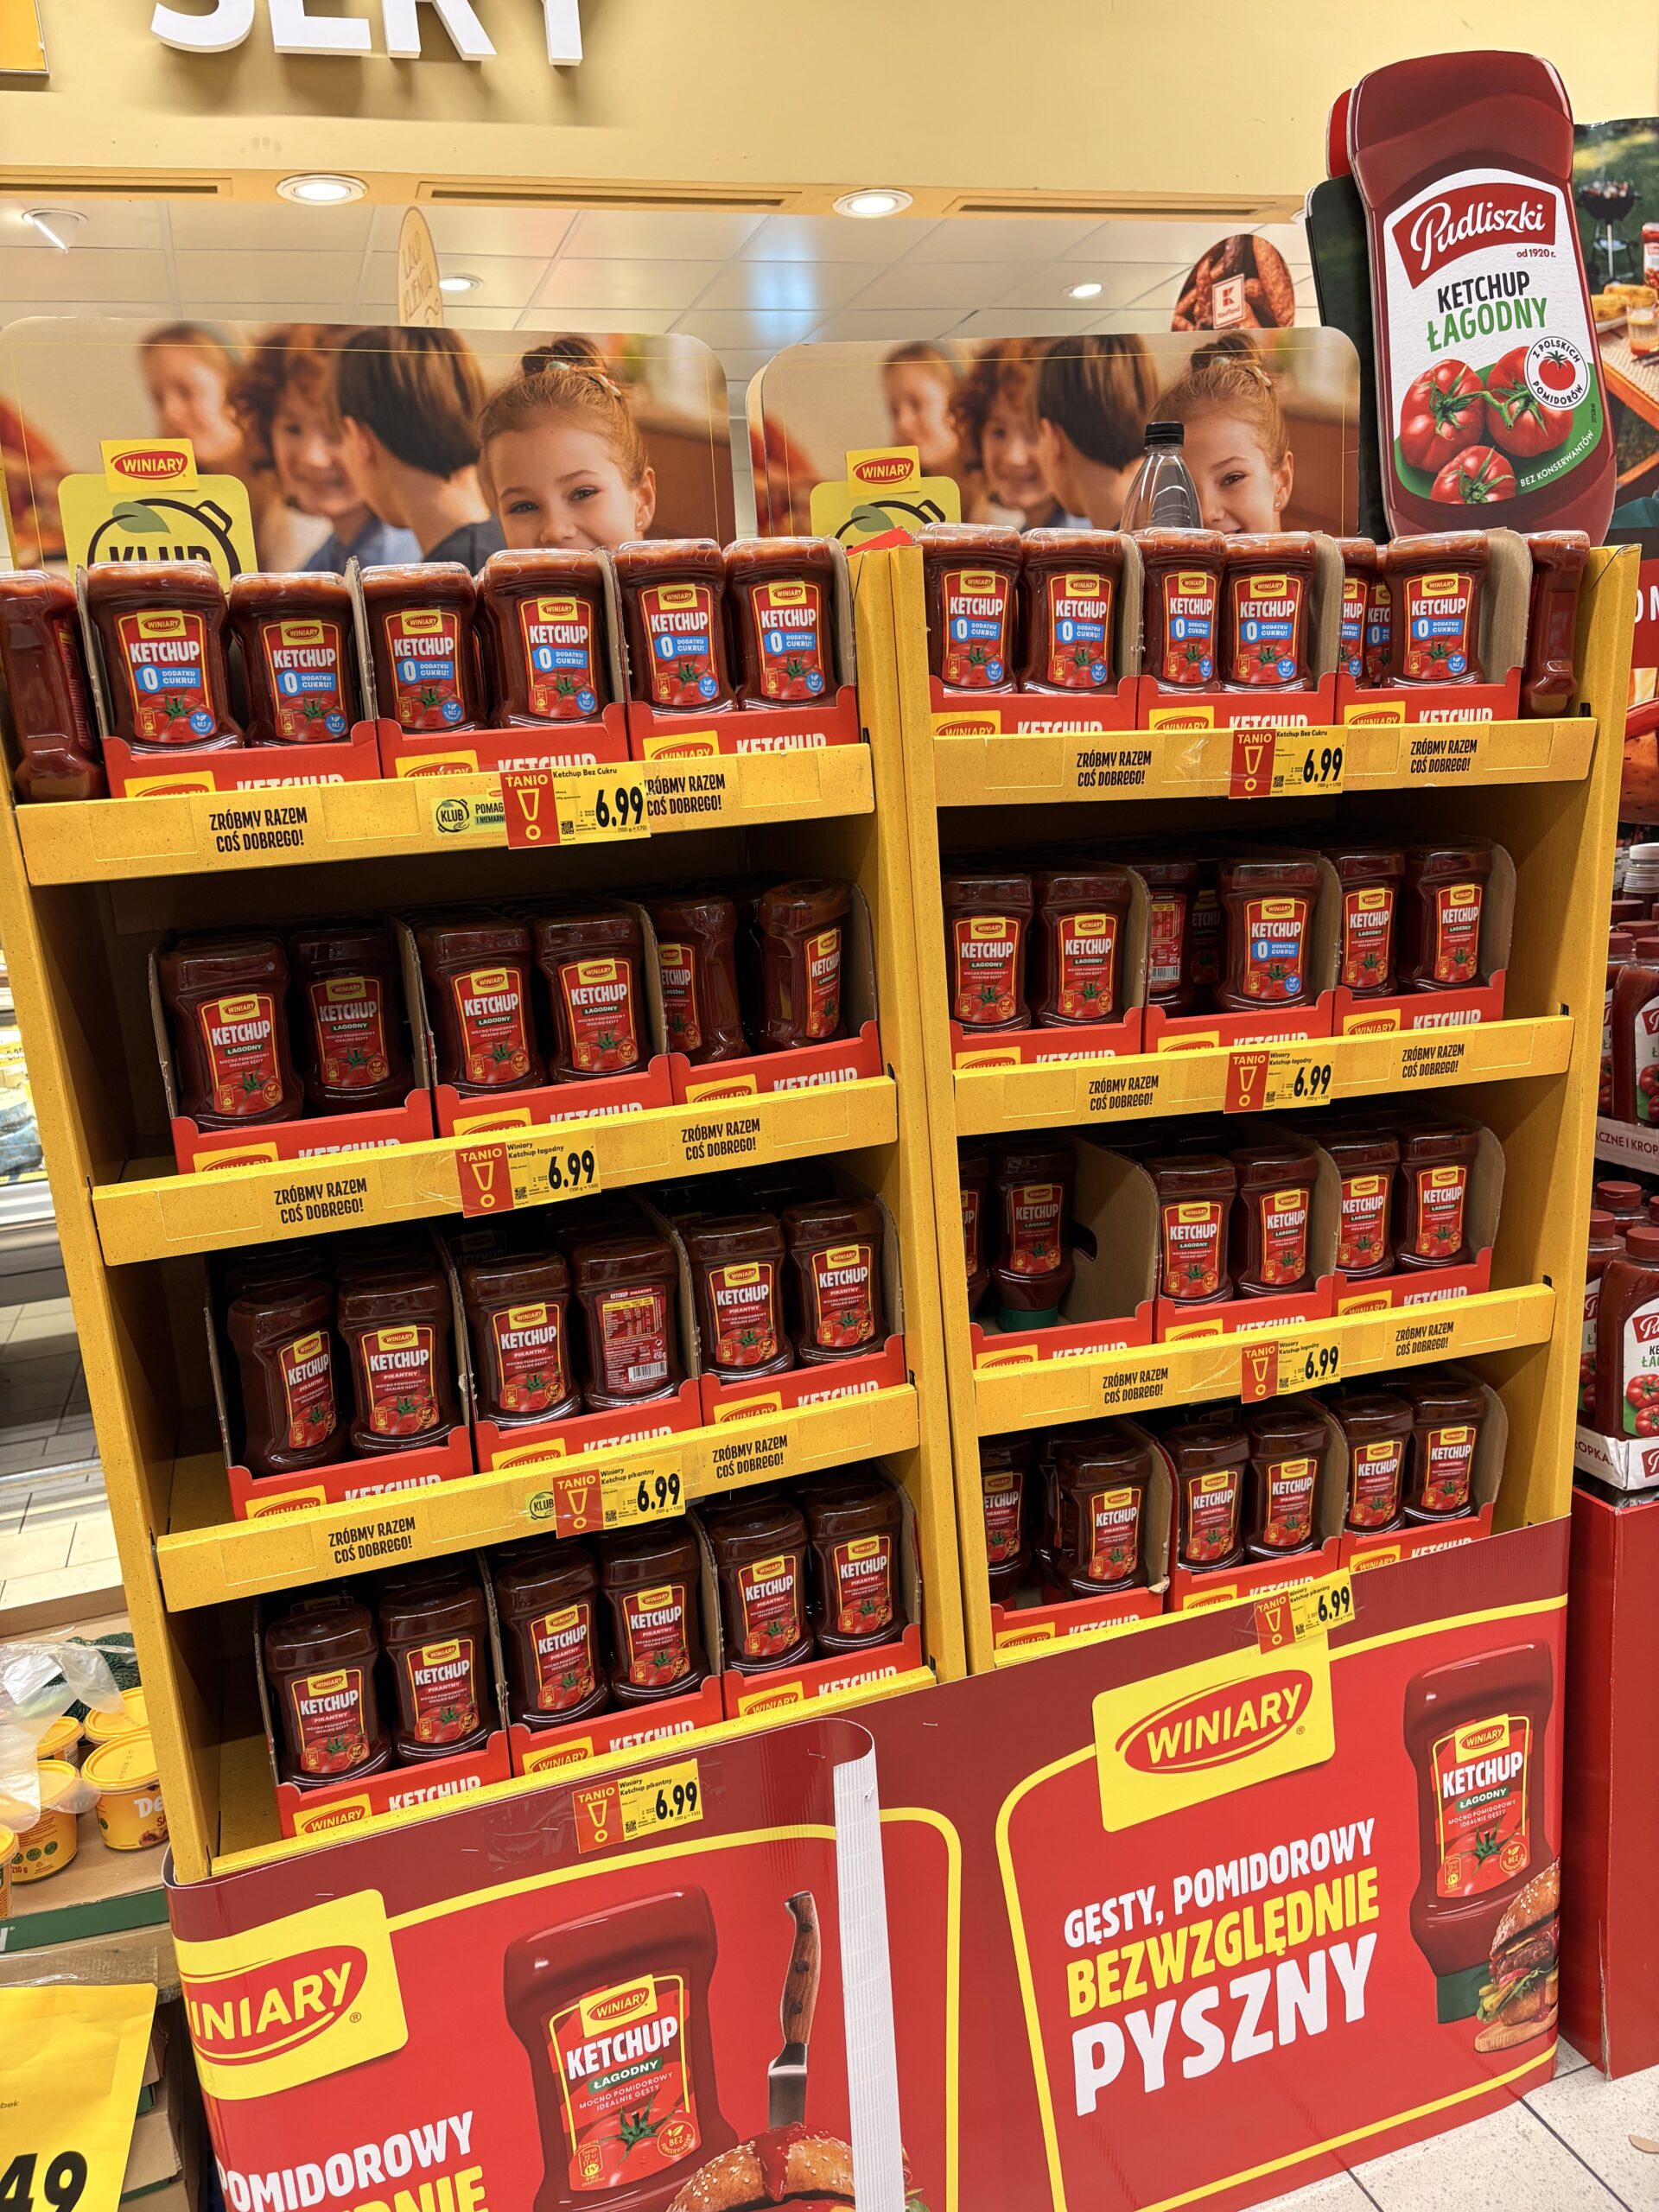
Ekspozycja #7. Winiary (Nestlé) zwrócone w stronę pieczywa, na palecie tuż obok palety Kraft Heinza. Dwóch producentów w jednej strefie, którzy dla shoppera przy ladzie mięsnej nie są konkurentami.
Inne ujęcie tej samej strefy od strony pieczywa. Paleta Pudliszki+Heinz stoi tuż obok palety Winiar, obie widoczne dla shoppera od pieczywa jednym spojrzeniem.
Ekspozycja #8: funkcjonalne Pudliszki przy wędlinach paczkowanych (domknięcie sprzedaży)
Shopper opuszcza sekcję mięsną i wchodzi między lodówki z wędlinami paczkowanymi (Sokołów, Tarczyński, Krakus). Na styku tych sekcji stoi goła paleta Pudliszków: masowo, surowo, funkcjonalnie. Tylko 2 SKU (squeeze Łagodny i Pikantny 700 g), cena 10,59 zł „ZAWSZE TANIO”, bez kreatywu, bez portfolio play, bez Heinza.
To display dystrybucyjny. Obsługuje shopperów, którzy już zdecydowali. Moim zdaniem Kraft Heinz buduje decyzję wcześniej, przy Ekspozycji #6 (lada mięsna), a tutaj display tylko domyka sprzedaż. Domknięcie sprzedaży z Pudliszkami, piąty raz, gdy shopper spotyka tę markę w sklepie.
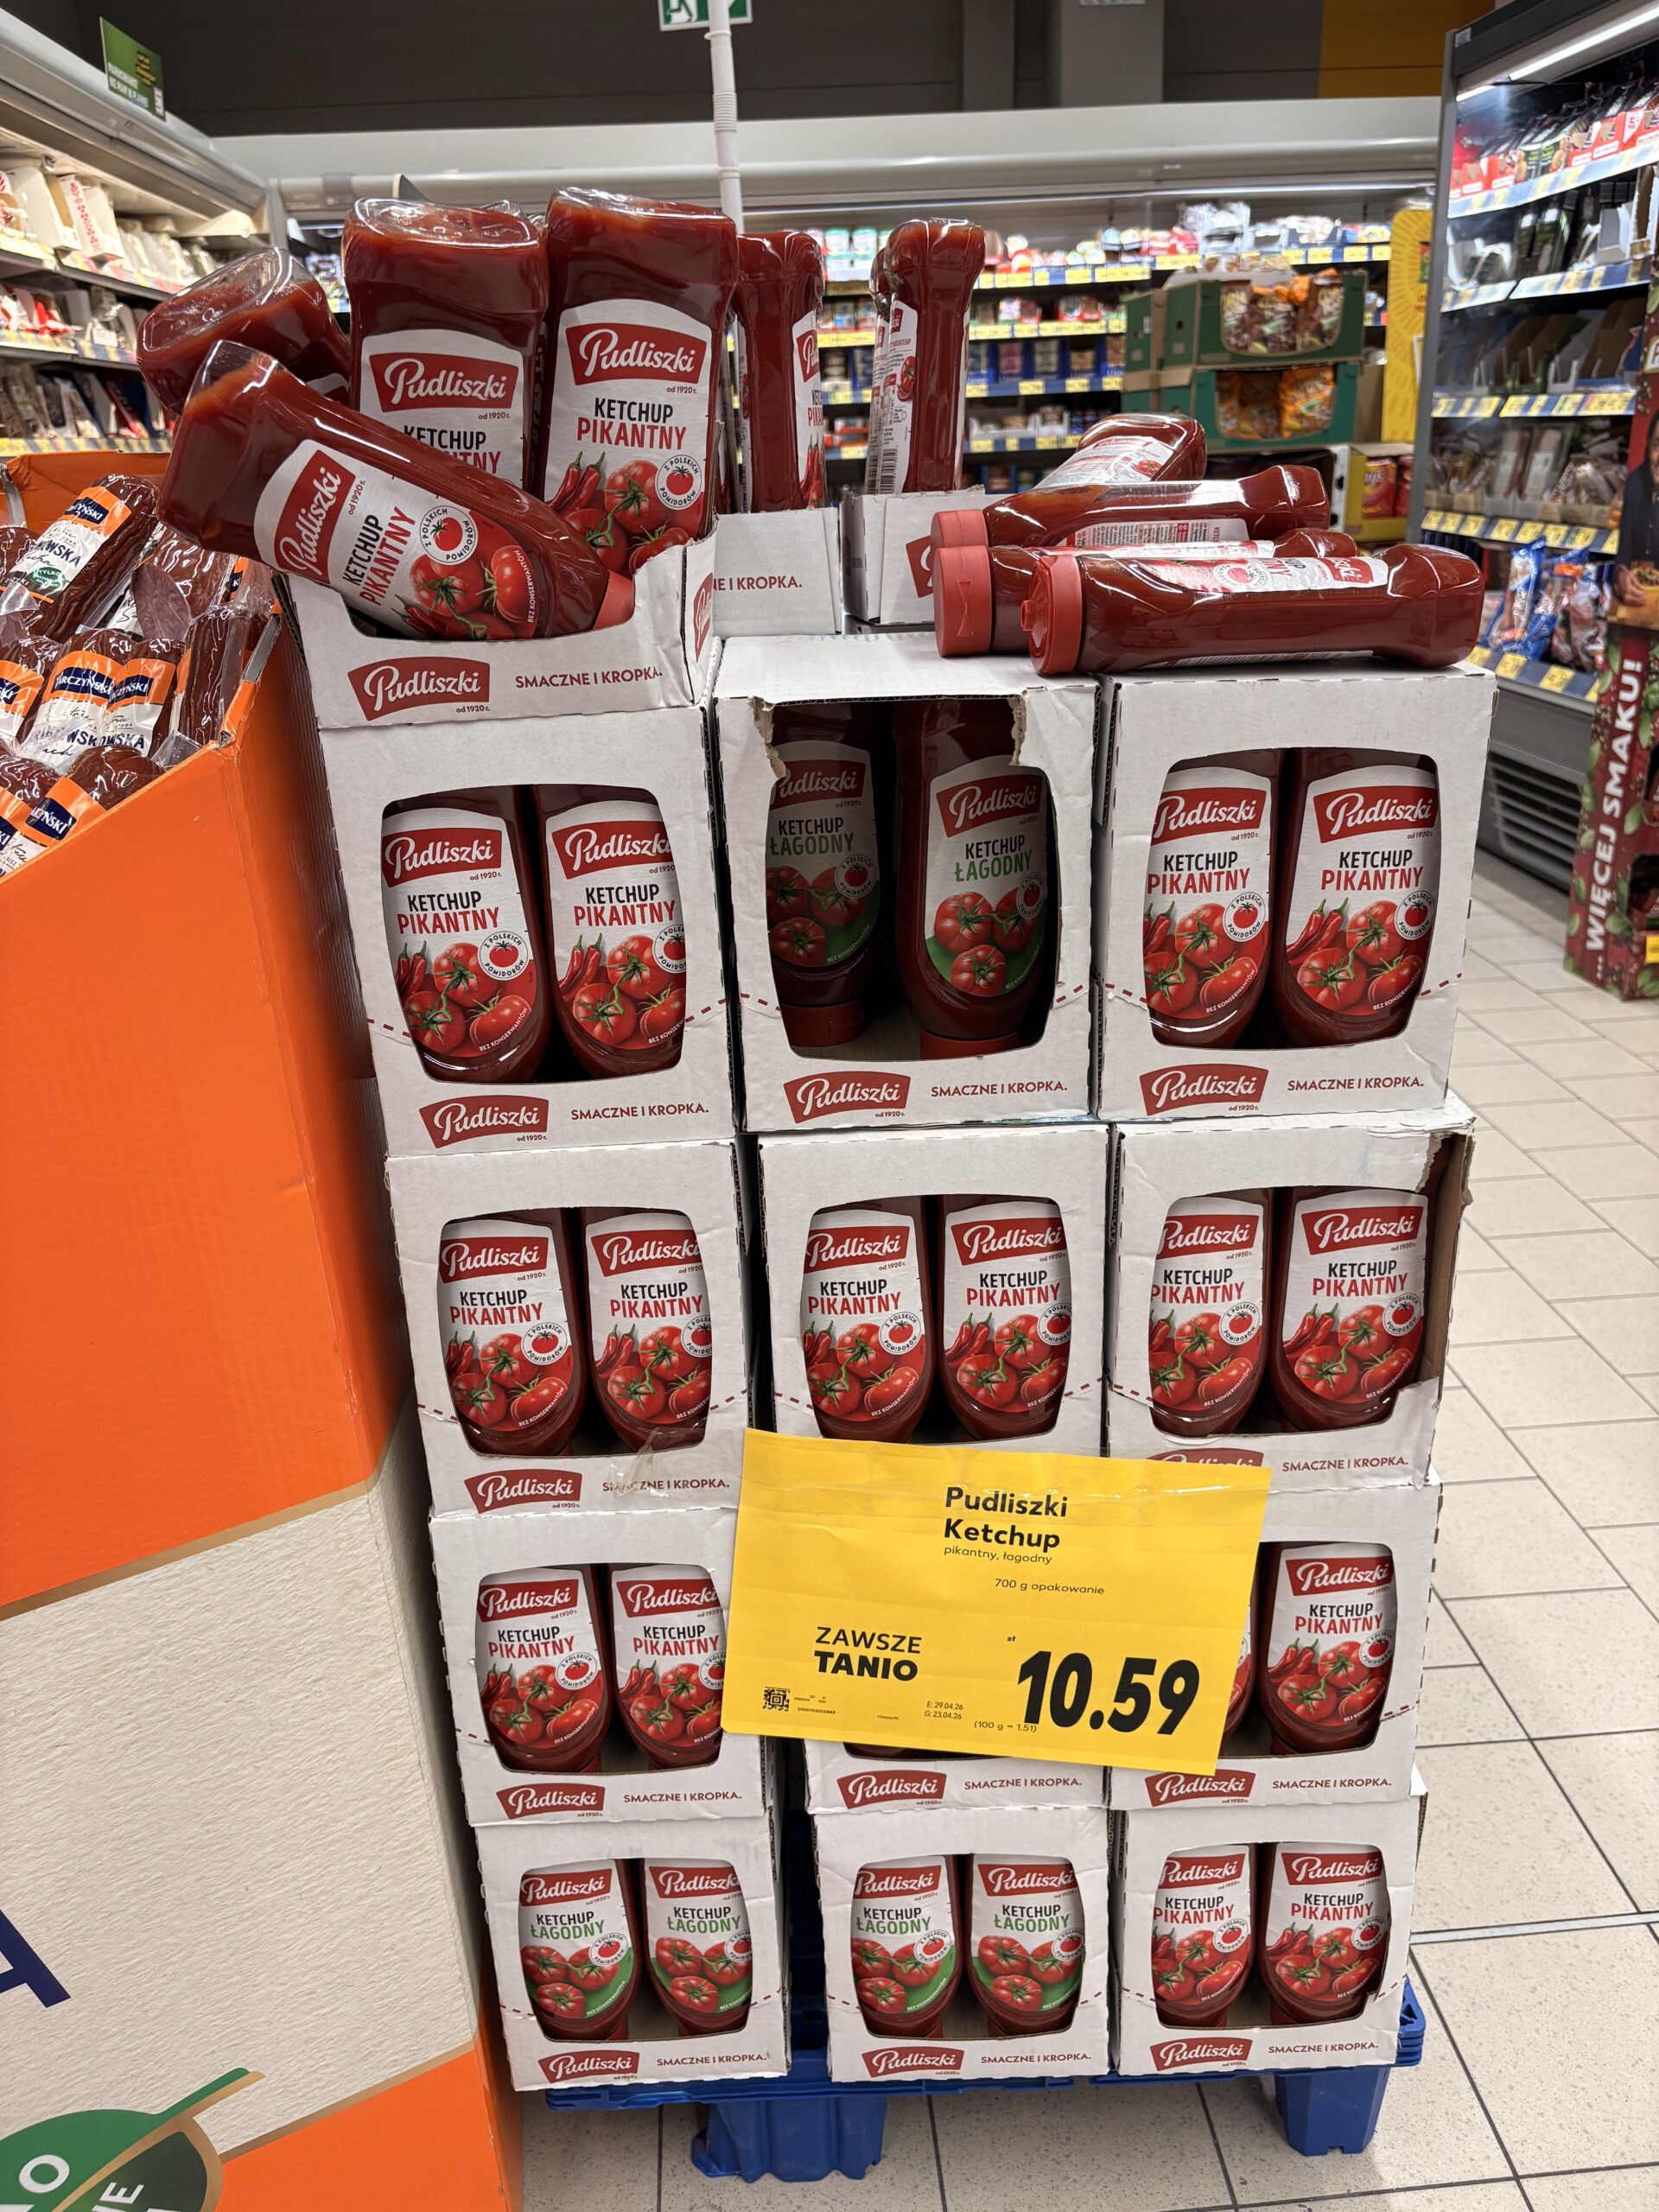
Ekspozycja #8. Funkcjonalna paleta Pudliszki, domknięcie sprzedaży dla zdecydowanych.
Co ujawnia 8 ekspozycji, gdy ułożysz je w jeden system zamiast oglądać każdą osobno.
Wniosek #1: 15 marek to fasada. 3 firmy walczą o ekspozycje dodatkowe.
15 marek, które widzisz, to głównie powierzchnia, którą widzi konsument. Za nimi stoi 7 firm i garść mniejszych niezależnych producentów, ale tylko trzy realnie walczą o widoczność poza półką główną: Kraft Heinz, Maspex i Nestlé.
Pozostałych marek nie było poza półką w dniu, w którym tam byłem: Develey, Hellmann’s (Unilever), Roleski, Tortex, Włocławek, Dawtona, Błonie, Benita, Kupiec, K-Classic. Łowicz jest przypadkiem pośrednim: własnej palety nie ma, ale jego nazwa jest nadrukowana na wspólnym shipperze Maspeksu. Część z wyboru, część z budżetu. Czy ten sam wzorzec półka-only powtarza się w Auchanie, klasycznym Carrefourze czy innych polskich sieciach, to pytanie empiryczne. Odpowiedzą na nie kolejne sklepy.
K-Classic to ciekawy wyjątek. Schwarz Gruppe jest właścicielem samego sklepu, co czyni ich technicznie najpotężniejszym graczem w tej kategorii, a mimo to trzymają swoją markę własną wciśniętą wysoko, z 2–4 facingami. Moim zdaniem ich dane z kategorii mówią im, co działa w keczupie, i nie jest to tańsza nieznana marka.
Wniosek #2: Portfolio play nie jest niczym wstydliwym, ale style się różnią
Maspex drukuje to na kartonie
Karton shippera nosi obie nazwy marek, Kotlin i Łowicz, plus hasło „PYSZNY CAŁY DZIEŃ!”. W dniu, w którym tam byłem, na palecie stały tylko butelki Kotlina, ale design kartonu i tak sygnalizuje portfolio. Czy Maspex używa tego wielorazowego kartonu w kampaniach tylko z Kotlinem, tylko z Łowiczem, czy mieszanych, nie zmienia komunikatu: jedna firma, dwie marki.
Maspex zdaje się mówić: „jesteśmy jedną firmą, widzisz?”
Kraft Heinz gra subtelniej
Heinz na brandowanym shipperze Pudliszki, z własną kartką cenową Heinza przy palecie, ale bez wspólnego toppera. Konsument, który widzi Pudliszki i Heinza obok siebie, zwykle myśli „polskie Pudliszki + globalny Heinz + przypadek”.
Kraft Heinz zdaje się mówić: „oto dwie różne marki dla dwóch różnych shopperów”.
Dwa zgodne dowody w jednym sklepie (Ekspozycja #3 i Ekspozycja #6) pokazują, że wzorzec Kraft Heinza to świadomy, skoordynowany system. Oba podejścia działają, każde stawia na co innego.
Wniosek #3: Każda ekspozycja ma rolę. Kraft Heinz Poland zbudował 5-etapowy lejek.
Kraft Heinz daje każdej ze swoich pięciu lokalizacji inne zadanie.
Ekspozycja #1: Wejście (Heinz)
Przypomnienie o marce. Najsłabsze ogniwo, ale obecność.
Ekspozycja #2: Końcówka regału (Pudliszki + Hellmann’s jako kotwica)
Brama decyzyjna / strażnik kategorii. Zamyka decyzję przed alejką.
Ekspozycja #3: Display w alejce (Pudliszki + Heinz + chipsy)
Trade-up XXL + cross-merch ze snackami.
Ekspozycja #6: Lada mięsna (Pudliszki + Heinz, pełna kampania)
Szczyt konwersji. Pełna kampania 360° + pełne portfolio. 2–5 min wymuszonego postoju.
Ekspozycja #8: Lodówka wędlin (funkcjonalne Pudliszki)
Domknięcie sprzedaży dla zdecydowanych shopperów.
Tak wygląda dojrzałe zarządzanie kategorią: niewidoczne dla konsumenta i łatwe do przegapienia bez kontekstu. Żaden z pozostałych producentów w tej kategorii nawet się nie zbliżył.
Wniosek #4: Kaufland sam gra w tej kategorii
Poza wynajmowaniem powierzchni Kaufland sam gra w tej kategorii.
- →Sprzedaje dwie palety w jednej strefie cross-merch różnym producentom (Kraft Heinz zwrócony do lady mięsnej #6, Nestlé do alejki pieczywa #7: jedna fizyczna strefa, dwie opłaty za ekspozycję).
- →Dorzuca marki konkurentów na końcówkach regałów jako kotwice cenowe (Hellmann’s 9,99 zł na Ekspozycji #2, w tej samej cenie co Pudliszki przy połowie gramatury, przez co Kaufland rozbija dominację Kraft Heinza na końcówce).
- →Ściąga opłatę za ekspozycję z każdego fizycznego miejsca, za które warto zapłacić.
- →Decyduje, którzy producenci dostają ekspozycję dodatkową, a którzy zostają na półce głównej.
Konsument tego nie widzi. Producent płaci. Sieć inkasuje. To pełna mapa władzy w kategorii.
Obserwacja zamykającaPodsumowanie: co dalej w Anatomii FMCG
Jeden Kaufland ujawnia strukturę kategorii FMCG, której większość shopperów nie widzi. 8 ekspozycji keczupu, 3 korporacje stojące za wszystkimi, 10 marek obecnych tylko na półce głównej. Do tego 5-etapowy lejek zakupowy zaprojektowany w jednym sklepie przez jedną firmę, Kraft Heinz Poland.
To standard nowoczesnego zarządzania kategorią na dojrzałych rynkach FMCG. Te same wzorce powtarzają się w piwie, słodyczach, kawie i makaronie: dominacja portfolio korporacji, walka 3–4 firm o cross-merch i sieć, która tym dyryguje.
W kolejnych odcinkach Anatomii FMCG pokażemy te kategorie z tej samej perspektywy, włącznie z rynkami poza Polską (Włochy, Niemcy, Wielka Brytania).
Marcin Grzegorczyk
Director of Market Development & Sales Enablement, Asseco Business Solutions
Kieruję rozwojem rynku i wsparciem sprzedaży dla Asseco Platform, europejskiej platformy retail execution dla FMCG, z której korzysta 125 000+ użytkowników w 74 krajach. Na co dzień łączę pozycjonowanie marki, narrację kategorii, generowanie leadów i field research taki jak ten, który właśnie przeczytałeś.
Anatomia FMCG to cykl analiz long-form, w którym publikuję to, co widzę w prawdziwym polskim retailu: kategoria po kategorii, sklep po sklepie. Chodzi o to, żeby pokazać niewidoczną strukturę kategorii FMCG: fasadę marek wobec warstwy korporacyjnej, customer journey, walkę o ekspozycje dodatkowe i sieć, która tym dyryguje.
Najczęściej zadawane pytania
Ile marek keczupu sprzedaje się w typowym polskim hipermarkecie?
W sklepach typu hipermarket kompaktowy, takich jak Kaufland, kategoria keczupów liczy zwykle 12–18 marek. W analizowanym sklepie na półce głównej stało 15 marek, za którymi stoi tylko 7 firm plus niewielka grupa mniejszych niezależnych producentów.
Czy Pudliszki to polska marka?
Pudliszki to polska marka z tradycją, która od 1997 roku, kiedy przejęła ją H.J. Heinz Company, należy do Kraft Heinza (USA). Tożsamość marki jest zbudowana wokół polskiej tradycji, ale właściciel korporacyjny jest amerykański. To wyraźny przykład rozjazdu między tożsamością marki a własnością korporacyjną w FMCG.
Czym jest ekspozycja dodatkowa w retail execution?
Ekspozycja dodatkowa, czyli ekspozycja poza półką, to każde wystawienie produktu poza standardową półką kategorii: palety, brandowane shippery, końcówki regałów, end-capy, moduły dwustronne, cross-merch z sąsiednimi kategoriami. Za takie miejsce producent zwykle płaci sieci opłatę za ekspozycję i właśnie tam rozgrywa się większość realnej konkurencji w kategorii FMCG.
What is „FMCG Anatomy”?
Anatomia FMCG to cykl analiz long-form, w którym publikuję to, co widzę w prawdziwym polskim retailu: kategoria po kategorii, sklep po sklepie. Każdy odcinek prowadzi przez jedną kategorię w jednym formacie handlowym i pokazuje warstwę marek wobec warstwy korporacyjnej, customer journey, walkę o ekspozycje dodatkowe oraz to, co z tego wynika dla producentów i sieci. To odcinek #01.
Chcesz zobaczyć swoją kategorię tak, jak Kraft Heinz widzi swoją?
Asseco Platform od ponad 30 lat dostarcza producentom FMCG rozwiązania retail execution w 74 krajach. Jeśli Twoja organizacja chce zrozumieć, jak wygląda Twoja kategoria z perspektywy półki i shoppera, porozmawiajmy.
Porozmawiaj z naszym zespołem →